同じ建物や同じ敷地内に多くの利用者が居住している場合、訪問看護ステーションにとっては移動効率が高くなる分だけ、介護報酬が減算される仕組みがあります。これが「集合住宅減算(同一敷地内建物等減算)」です。
この記事では、集合住宅減算の対象となる3つのケース・減算率・同一敷地内建物等の定義を、具体例を交えてわかりやすく解説します。
- 集合住宅減算とは何か
- 減算対象となる3つのケースと減算率
- 「同一敷地内建物等」の定義
- 減算が適用されない具体的なケース
- 実際の居住場所での判定・区分支給限度基準額への影響
目次
集合住宅減算とは?
集合住宅減算とは、同一の建物・同一敷地内建物等に多くの利用者が居住しており、訪問看護ステーションが効率的にサービスを提供できると考えられる場合に、介護報酬が減算される仕組みです。集合住宅を中心にサービスを展開しているステーションほど、経営に与える影響が大きい制度といえます。新規開業時に有料老人ホームやサ高住との連携を軸に利用者を確保しようとする場合は、この減算を織り込んだ収支計画を最初から立てておくことが特に重要です。
減算対象となる3つのケースと減算率
減算の対象となるのは、次の3つのケースに整理されます。
| ケース | 減算率 |
|---|---|
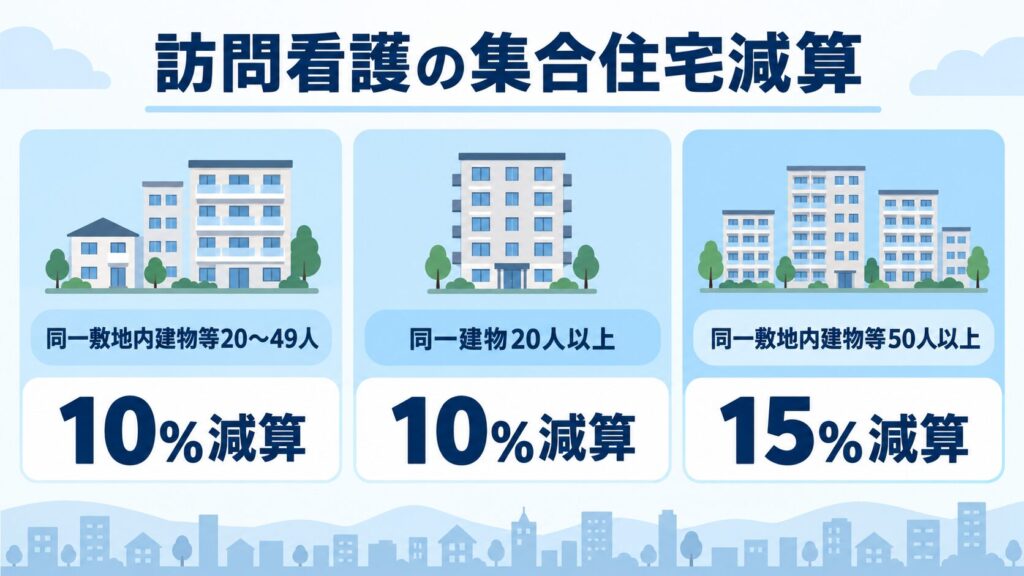
| ①同一敷地内建物等に居住する利用者が月20人以上50人未満 | 所定単位数の90%(10%減算) |
| ②同一の建物(同一敷地内建物等を除く)に居住する利用者が月20人以上 | 所定単位数の90%(10%減算) |
| ③同一敷地内建物等に居住する利用者が月50人以上 | 所定単位数の85%(15%減算) |
「同一敷地内建物等」の定義
同一敷地内建物等は、大きく次の2つのパターンに整理して理解できます。
①構造上・外形上一体的な建築物
訪問看護事業所と建物そのものが一体となっているケースです。
- 建物の1階部分に指定訪問看護事業所がある
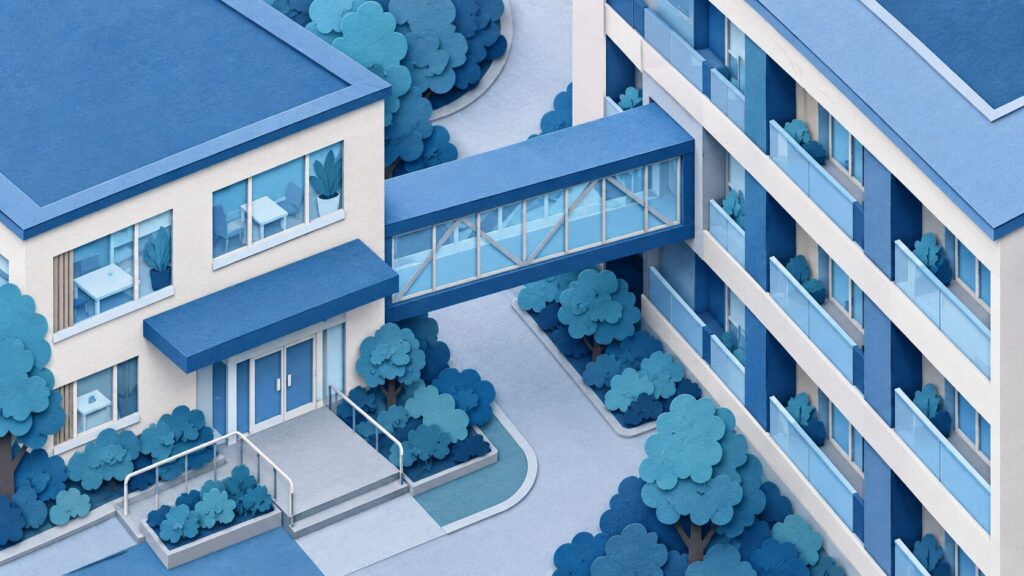
- 建物と渡り廊下でつながっている
②同一・隣接敷地で効率的サービス提供が可能な建物
- 同一敷地内にある別棟の建築物
- 幅員の狭い道路を挟んで隣接する敷地に建つ建物
- 事業所から効率的にアクセス可能な場所にある、その他の建物
この2パターンのいずれに該当するかによって、判断すべき着眼点も変わってきます。①は建物同士の構造的なつながりを見ればよいのに対し、②は敷地の位置関係や道路事情まで含めて総合的に判断する必要があるため、実際の運用ではより丁寧な確認が求められます。
なぜこの減算が設けられているのか
訪問看護は本来、利用者宅ごとに移動しながらサービスを提供するため、移動時間・移動コストが単価に織り込まれています。同一の建物・敷地内に多くの利用者が集中している場合、1件あたりの移動時間が大幅に短縮され、より効率的にサービスを提供できるため、その分を介護報酬に反映させる仕組みとして集合住宅減算が設けられています。
平成30年度改定以降、対象となる建物の範囲は有料老人ホーム等に限らず拡大されており、単なる「施設向けサービス」への対策にとどまらず、集合住宅全般における効率化を報酬に反映させる考え方が強まっています。分譲マンションやアパート等、施設ではない一般の集合住宅についても、この考え方が及ぶ可能性がある点を押さえておく必要があります。
減算が適用されない具体的なケース
減算の適用は位置関係のみをもって判断されるわけではありません。サービス提供の効率化につながらないと考えられる場合は、減算の対象外になります。
- 道路や河川などによって敷地が明確に隔てられており、横断するために迂回しなければならない場合
- UR団地など、広大な敷地に複数の建物が点在している場合
- 幹線道路や河川により隔てられ、迂回が必要な場合
こうした除外要件に該当するかどうかは、地図上の距離だけで機械的に判断できるものではありません。実際に現地を歩いてみて、玄関から玄関までどのくらいの時間がかかるか、車両の乗り入れは可能かといった実務上の移動実態を踏まえて確認することが望ましいといえます。
「同じ敷地に見えるから減算対象」と単純に判断せず、実際にどれくらいスムーズに移動できるかという視点で確認することが大切です。判断に迷う場合は、地図と現地の状況をあわせて確認しましょう。曖昧なまま算定すると、後から査定・返戻の対象になるリスクもあります。
居住者数のカウント方法で気をつけたいポイント
減算区分を判定する際の「月20人以上」「月50人以上」という人数は、その月にステーションが実際に訪問看護を提供した利用者数を基準に数えます。同じ建物に住んでいても、その月に訪問看護を利用していない住民はカウントに含まれません。逆にいえば、月の途中で新規利用者が増えたり、退居・入院等で利用者が減ったりすると、月ごとに該当する減算区分が変動する可能性があります。前月と同じ区分だからと安易に判断せず、毎月あらためて人数を確認する習慣が欠かせません。
- 毎月、対象建物ごとの利用者数を集計し直す運用にしているか
- 新規利用者の受け入れ時に、居住先の建物における現在の利用者数を確認しているか
- 退居・入院等による利用者数の変動を、翌月の請求前に反映しているか
- 建物ごとの利用者数を一覧管理できる記録様式・システムを整備しているか
実際の居住場所での判定と区分支給限度基準額
減算の判定は、住民票上の住所ではなく、実際に利用者が居住している場所で行います。住民票と実際の居住地が異なる利用者がいる場合は、実態に基づいて判断する必要があります。特に施設入居に伴い住民票の異動が後回しになっているケースでは、この点の確認漏れが起こりやすいので注意しましょう。
また、区分支給限度基準額を計算する際は、減算前(減算適用前)の単位数を用いる点にも注意が必要です。減算はあくまで介護報酬の請求額に反映されるものであり、利用者の限度額管理には影響しません。この違いを理解していないと、ケアプラン作成時に限度額の見積もりを誤ってしまう可能性があるため、ケアマネジャーとの情報共有も忘れずに行いましょう。
複数のステーションが同じ建物に関わる場合
1つの集合住宅に複数の訪問看護ステーションがそれぞれ利用者を抱えているケースもあります。この場合、減算判定の人数カウントは、あくまで自ステーションが提供している利用者数で行うのが基本的な考え方です。他のステーションが担当している利用者の人数まで合算する必要はありません。
ただし、集合住宅への訪問が集中する事業所ほど、利用者の紹介元(施設側・ケアマネジャー等)との関係が経営上重要になります。減算があっても安定した収益を確保できるよう、訪問件数の効率化と利用者数のバランスを踏まえた事業計画を立てることが大切です。
特定施設・サービス付き高齢者向け住宅への訪問における留意点
特定施設やサービス付き高齢者向け住宅(サ高住)は、集合住宅減算の対象になりやすい代表的な建物形態です。こうした施設への訪問が多いステーションでは、開設時から減算を織り込んだ収支計画を立てておくことで、想定外の減収に慌てずに済みます。特に開業直後は集合住宅の利用者に依存した経営になりやすいため、在宅の個別利用者とのバランスを意識した営業活動も並行して進めておくとよいでしょう。また、こうした施設側の担当者と定期的に情報交換の場を設けておくことは、減算の有無にかかわらず、利用者の状態変化を早期に把握するうえでも役立ちます。
算定前に確認したいチェックリスト
- 同一敷地内建物等・同一の建物のどちらに該当するかを確認したか
- 月間の居住者数(20人未満・20人以上50人未満・50人以上)を正確に把握しているか
- 道路・河川等で隔てられ迂回が必要な場合など、減算対象外の事情がないか確認したか
- 住民票上の住所ではなく実際の居住場所で判定しているか
- 区分支給限度基準額の計算に減算前の単位数を用いているか
訪問記録に残しておきたい内容
減算区分の判定根拠を後から説明できるよう、次の内容を記録・管理しておくことが望ましいとされています。
- 建物ごとの利用者一覧同一敷地内建物等・同一の建物ごとに、その月に訪問看護を提供した利用者を一覧化する。
- 居住場所の確認記録住民票と実際の居住場所が異なる利用者について、実態を確認した記録を残す。
- 減算対象外と判断した根拠道路・河川で隔てられている等の理由で減算対象外とした場合、その判断根拠(地図・現地確認の記録等)を残す。
- 月次の人数集計結果毎月の建物ごとの利用者数集計結果を記録し、区分支給限度基準額の計算にも反映する。
集合住宅減算は、実地指導で確認されやすい項目の一つです。特に「減算対象外と判断した根拠」は、位置関係だけで判断していないことを示す重要な資料になるため、日頃から丁寧に記録しておくことをおすすめします。
よくある質問
同じ敷地内にある建物なら、必ず減算の対象になりますか?
必ずしもそうとは限りません。道路や河川で隔てられ迂回が必要な場合など、サービス提供の効率化につながらないと考えられる場合は減算の対象外になります。
利用者の住民票と実際の居住地が異なる場合、どちらで判定しますか?
住民票上の住所ではなく、実際に利用者が居住している場所で判定します。
減算は利用者の区分支給限度基準額にも影響しますか?
影響しません。区分支給限度基準額を計算する際は、減算前の単位数を用いる仕組みになっています。
複数のステーションが同じ建物に関わっている場合、人数はどう数えますか?
自ステーションが実際に訪問看護を提供している利用者数で数えます。他のステーションが担当している利用者の人数まで合算する必要はありません。
まとめ|3ケースの区別と適用除外を正しく理解しよう
集合住宅減算は、居住者数と建物の位置関係によって減算率が変わる仕組みです。単純な位置関係だけでなく、実際の移動効率も踏まえて適用可否を判断する必要があります。判断に迷うケースほど、地図・現地確認・記録の3点セットで根拠を残しておくことが、後々のトラブルを防ぐ最も確実な方法です。
- 同一敷地内建物等20〜49人・同一建物20人以上は10%減算、同一敷地内建物等50人以上は15%減算
- 同一敷地内建物等は「構造上・外形上一体的な建築物」と「同一・隣接敷地の効率的アクセス可能な建物」の2パターン
- 道路・河川等で隔てられ迂回が必要な場合など、位置関係のみでは減算対象にならない
- 判定は住民票ではなく実際の居住場所で行う
- 区分支給限度基準額の計算には減算前の単位数を用いる
特別地域・中山間地域の加算、複数名訪問看護加算についても、関連記事をあわせてご確認ください。
ビジケア公式LINEに登録すると、訪問看護に関する最新情報(診療報酬や介護報酬改定を中心とした内容)が月に2回無料で配信されます。
最新セミナー情報やお得なご案内も配信していますので、よろしければ登録をお願いします。