「訪問看護指示書を交付してくれた医師の医療機関から、同じ日に往診料が算定されていたらしい。うちのステーションは訪問看護療養費を算定できるの?」——事務担当者からこうした質問を受けたとき、正確に答えるカギになるのが「特別の関係」という制度用語です。
「特別の関係」は、開設者や代表者が同一・親族関係にあるなど、医療機関同士が一定の緊密な関係にある場合を指す制度上の概念で、同一日の診療報酬・訪問看護療養費の算定調整に直接関わってきます。この記事では、特別の関係の判定基準と、訪問看護療養費が算定できなくなるケースについて、一次情報をもとに整理して解説します。
- 「特別の関係」とはどのような関係を指すのか
- 特別の関係にあるかどうかを判定する5つの基準
- 特別の関係にある医療機関が往診料等を算定した日に起こること
- 例外的に訪問看護療養費を算定できるケース
目次
「特別の関係」とは?
「特別の関係」とは、保険医療機関等(指定訪問看護事業者、保険医療機関、介護老人保健施設等)と他の保険医療機関等との関係において、開設者が同一である場合や、代表者が同一又は親族等である場合等、一定の緊密な関係にあるものを指す制度上の概念です。近畿厚生局が公表している訪問看護療養費の実務解説資料でも、この定義がそのまま用いられています。
「特別の関係」と聞くと難しく感じますが、要は「同じ経営母体・同じ代表者・親族関係など、独立した第三者とは言えない間柄にある医療機関同士」というイメージで大丈夫です。同一グループ内で診療と訪問看護の両方を提供している場合に関わってくる論点ですね。
特別の関係を判定する5つの基準
「特別の関係」に該当するかどうかは、次のいずれかに当てはまるかで判定されます。厚生労働省が財産上の利益の収受禁止に関する通知(保医発0305第5号)で示している基準は、次の5点です。
| 区分 | 判定基準 |
|---|---|
| ① | 当該事業者の開設者が、他の事業者の開設者と同一の場合 |
| ② | 当該事業者の代表者が、他の事業者の代表者と同一の場合 |
| ③ | 当該事業者の代表者が、他の事業者の代表者の親族等である場合 |
| ④ | 当該事業者の理事・監事・評議員その他の役員等のうち、他の事業者の役員等の親族等の占める割合が10分の3を超える場合 |
| ⑤ | ①〜④に準ずる場合(親会社・子会社・関連会社の関係、フランチャイズ契約、経営コンサルティングの委託等、財務・営業・事業上緊密な関係にあり、経営方針に重要な影響を与えられると認められる場合) |
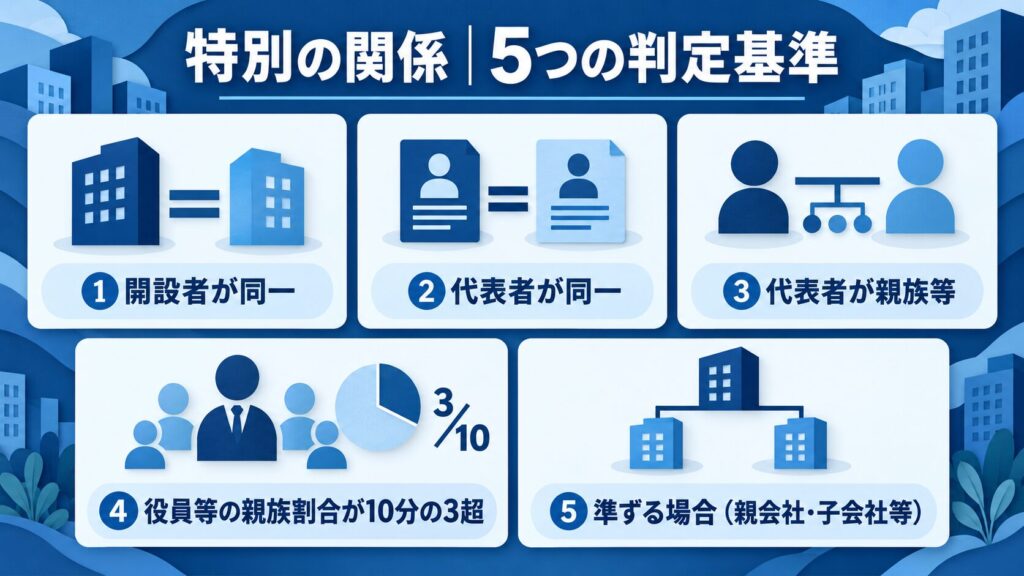
④の「10分の3」という割合や、⑤の「親会社・子会社・フランチャイズ契約」といった基準は、法人化・多店舗展開が進んでいる訪問看護ステーションほど関わりやすい論点です。同一法人・関連法人でクリニックと訪問看護ステーションの両方を運営している場合は、特に確認しておく価値があります。
5つの基準を具体的に見てみよう
先ほどの表だけでは実務でのイメージがつきにくいため、それぞれの基準をもう少し具体的に見ていきます。
①開設者が同一の場合
訪問看護ステーションの開設者(法人であればその法人自体)と、医療機関の開設者が同じであるケースです。同一の医療法人が、クリニックと訪問看護ステーションの両方を開設している場合が典型例です。
②③代表者が同一・親族等の場合
法人の代表者(理事長・院長等)が同一人物である場合はもちろん、別々の法人であっても代表者同士が親子・配偶者・兄弟姉妹といった親族関係にある場合も該当します。
④役員等の親族割合が10分の3を超える場合
代表者自身が同一・親族でなくても、理事・監事・評議員といった役員構成に着目した基準です。訪問看護ステーション側の役員のうち、医療機関側の役員の親族等が占める割合が10分の3(30%)を超える場合に該当します。役員を複数名兼務させている、あるいは役員同士に親族関係がある事業者グループでは、意図せずこの基準に触れることがあるため注意が必要です。
⑤①〜④に準ずる場合
資本関係・契約関係を通じて、経営方針に重要な影響を与えられると認められる場合も特別の関係に含まれます。具体的には次のようなケースが挙げられます。
- 一方が他方の最終親会社等である場合
- 一方が他方の最終親会社等の子会社等である場合
- 一方が他方の最終親会社等の関連会社等である場合
- 運営に関するフランチャイズ契約を締結している場合
- 経営等に関するコンサルティング等を委託している場合
フランチャイズ展開している訪問看護ステーションでは、加盟先の医療機関との関係が⑤の基準に触れないか、契約内容を確認しておくと安心ですね。
特別の関係にある医療機関が算定した日に起こること
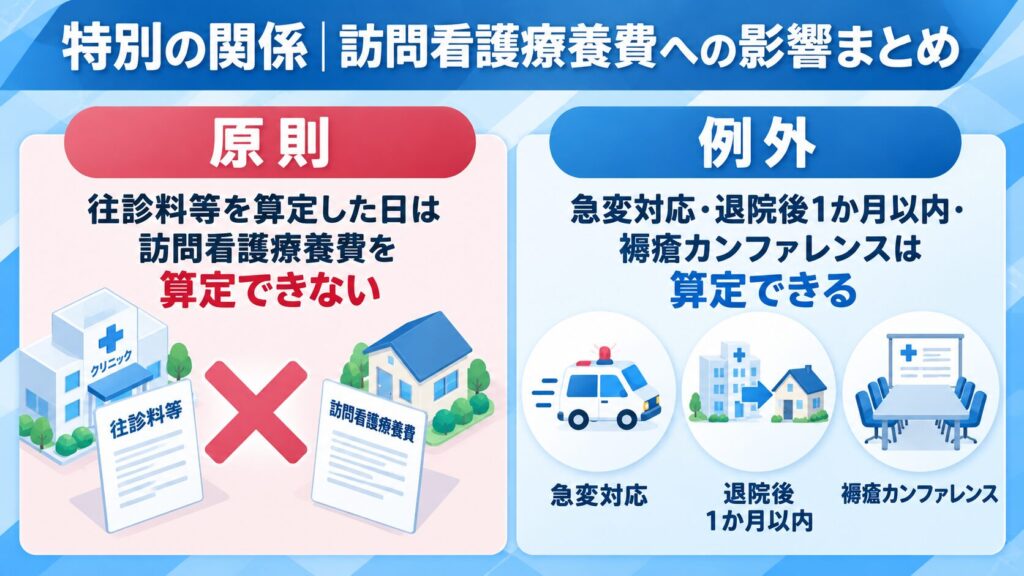
指定訪問看護ステーションと特別の関係にあり、かつ、そのステーションに訪問看護指示書を交付した医師が所属する保険医療機関等において、次のいずれかを算定した日については、当該指定訪問看護ステーションは訪問看護療養費を算定できません。
- 往診料
- 在宅患者訪問診療料(Ⅰ)
- 在宅患者訪問診療料(Ⅱ)
- 在宅がん医療総合診療料
- 在宅患者訪問リハビリテーション指導管理料
- 在宅患者訪問薬剤管理指導料
- 在宅患者訪問栄養食事指導料
この制限は「訪問看護療養費を算定できない」というものであり、往診料等を算定した医療機関側の請求自体を禁止するものではありません。影響を受けるのは訪問看護ステーション側の算定という点を正しく理解しておく必要があります。同一日に両方を算定してしまうと、後日の審査で査定・返戻の対象になり得るため、日々の算定チェックの中でこの論点を意識しておくことが大切です。
例外的に訪問看護療養費を算定できるケース
特別の関係にある医療機関が上記の診療報酬を算定した日であっても、次のいずれかに該当する場合は、訪問看護療養費を算定できます。
- 1訪問看護実施後の急変対応当該指定訪問看護ステーションが指定訪問看護を行った後、利用者の病状の急変等により、保険医療機関等が往診を行って往診料を算定した場合
- 2退院後1か月以内利用者が保険医療機関等を退院した後1月を経過するまでに往診料等のいずれかを算定した場合
- 3褥瘡管理指導のカンファレンス在宅患者訪問褥瘡管理指導料の算定に必要なカンファレンスを実施する場合であって、当該利用者に対して継続的な訪問看護を実施する必要がある場合(ただし、在宅患者訪問診療料(Ⅰ)(Ⅱ)、在宅患者訪問栄養食事指導料を算定する場合に限る)
実務では「うちは特別の関係に当てはまるのか」を自己判断せず、疑わしいケースは地方厚生局や国保連・支払基金に確認するのが確実です。判断を誤ると返戻や過誤の原因になりかねません。
実務でどう確認・対応すればよいか
特別の関係が絡む場面では、事務担当者が押さえておきたい実務上のポイントがあります。
- 訪問看護指示書を交付した医師の所属医療機関と、自ステーションの開設者・代表者・役員構成に重なりがないかを確認する
- 同一グループ内でクリニック・訪問看護ステーション・介護老人保健施設等を運営している場合は、日々の算定時に「その日、交付元医療機関が往診料等を算定していないか」を確認する仕組みを作る
- 該当性の判断に迷うケースは、所轄の地方厚生(支)局や、請求先の国民健康保険団体連合会・社会保険診療報酬支払基金に事前に確認する
- 特別の関係にある医療機関との連携が多い場合は、レセプト作成時のチェック項目として明文化しておく
特別の関係の判定を誤ると、本来算定できない日に訪問看護療養費を請求してしまい、返戻や過誤調整の対象になる可能性があります。同一グループ内で複数の事業所を運営している場合ほど、日常的な確認体制を整えておく価値があります。
よくある質問
「特別の関係」に該当するかどうかは誰が判断するのですか?
基本的には保険医療機関・訪問看護ステーション自身が判断し、必要な届出・請求を行うことになりますが、実際の該当性の判断で迷うケースでは、所轄の地方厚生(支)局や、請求先である国民健康保険団体連合会・社会保険診療報酬支払基金に確認することが望ましいとされています。
同一法人でクリニックと訪問看護ステーションを運営している場合、必ず特別の関係に該当しますか?
同一法人が開設者となっている場合は、基準①「開設者が同一」に該当する可能性が高いといえます。ただし個別の組織体制によって判断が分かれる余地もあるため、心配な場合は地方厚生局等に確認することをおすすめします。
特別の関係にある医療機関が往診料を算定した日は、訪問看護自体を提供してはいけないのですか?
いいえ、訪問看護の提供自体が禁止されるわけではありません。制限されるのは「訪問看護療養費の算定」であり、記事内で紹介した3つの例外に該当する場合は、当日でも訪問看護療養費を算定できます。
特別の関係の基準にある「10分の3」とは具体的に何の割合ですか?
当該事業者の理事・監事・評議員その他の役員等のうち、他の事業者の役員等の親族等が占める割合を指します。この割合が10分の3を超える場合に、特別の関係にあると判定される基準の一つとされています。
告示・通知は改正されることがあります。実際の判断・算定にあたっては、最新の告示・通知および所轄の地方厚生局の案内をご確認ください。
まとめ|「特別の関係」は経営母体の緊密さで判断される
「特別の関係」は、開設者・代表者の同一性や親族関係、資本関係の緊密さなど、5つの基準で判定される制度上の概念です。特別の関係にある医療機関が往診料等を算定した日は、原則として訪問看護療養費を算定できませんが、急変対応や退院直後、褥瘡管理カンファレンスなど一定の例外もあります。
- 特別の関係は「開設者同一」「代表者同一」「代表者が親族等」「役員等の親族割合10分の3超」「これらに準ずる場合」の5基準で判定される
- 特別の関係にある医療機関が往診料等を算定した日は、原則として訪問看護療養費を算定できない
- 急変時対応・退院後1か月以内・褥瘡管理カンファレンス実施時は例外的に算定できる
- 該当性に迷う場合は自己判断せず、地方厚生局や国保連・支払基金に確認する
同一グループ内でクリニックと訪問看護ステーションを運営している事業所ほど、この論点を正しく理解しておくことが安定した請求につながります。
ビジケア公式LINEに登録すると、訪問看護に関する最新情報(診療報酬や介護報酬改定を中心とした内容)が月に2回無料で配信されます。
最新セミナー情報やお得なご案内も配信していますので、よろしければ登録をお願いします。