「この処置は在医総管に含まれているから別に算定できないの?」「衛生材料代を利用者さんに請求してもいいの?」——在宅時医学総合管理料・施設入居時等医学総合管理料(以下、在医総管・施設総管)を算定している利用者さんへの訪問看護では、こうした線引きの判断に迷う場面が少なくありません。
在医総管・施設総管は、多くの医学管理料や処置を1つの点数に包括する仕組みです。何が含まれ、何が含まれないかを正しく理解しておかないと、算定の誤り・利用者への誤った費用請求につながりかねません。この記事では、厚生労働省の通知にもとづき、包括される項目・包括されない項目を整理して解説します。
- 在医総管・施設総管に包括される医学管理料・処置の一覧
- 薬剤料・特定保険医療材料が包括されない理由
- 同一月に外来を受診した場合の投薬費用の扱い
- 「療養の給付と直接関係ないサービス」として別途徴収できる費用の考え方
目次
在医総管・施設総管とは
在宅時医学総合管理料(C002)・施設入居時等医学総合管理料(C002-2)は、通院が困難な利用者に対して、医師が計画的な医学管理のもとで定期的な訪問診療を行った場合に算定される医療保険の点数です。在宅時医学総合管理料は自宅で療養する利用者が対象、施設入居時等医学総合管理料は有料老人ホーム・サービス付き高齢者向け住宅・特別養護老人ホームなどの施設に入居する利用者が対象という違いがありますが、包括される項目の考え方はどちらも共通です。単位数や算定要件、対象患者の詳細については別記事(在宅時医学総合管理料・施設入居時医学総合管理料について解説)で解説していますので、ここでは「何が包括されるか」に絞って見ていきます。
この2つの点数は、月2回以上の訪問診療を行っているか、対象患者が別に厚生労働大臣が定める状態に該当するか等によって単位数が細かく区分されていますが、区分にかかわらず、包括される項目の範囲は同じ考え方が適用されます。
在医総管・施設総管に包括される項目
厚生労働省の告示・通知により、在医総管・施設総管を算定している月は、以下の項目は所定点数に含まれ、別途算定できないとされています。
医学管理等
- 特定疾患療養管理料
- 小児特定疾患カウンセリング料
- 小児科療養指導料
- てんかん指導料
- 難病外来指導管理料
- 皮膚科特定疾患指導管理料
- 小児悪性腫瘍患者指導管理料
- 糖尿病透析予防指導管理料
- 慢性腎臓病透析予防指導管理料
- 生活習慣病管理料(Ⅰ)・生活習慣病管理料(Ⅱ)
在宅医療関連
- 衛生材料等提供加算(訪問看護指示料の注4、在宅患者訪問点滴注射管理指導料の注4に規定するもの)
- 在宅寝たきり患者処置指導管理料
処置
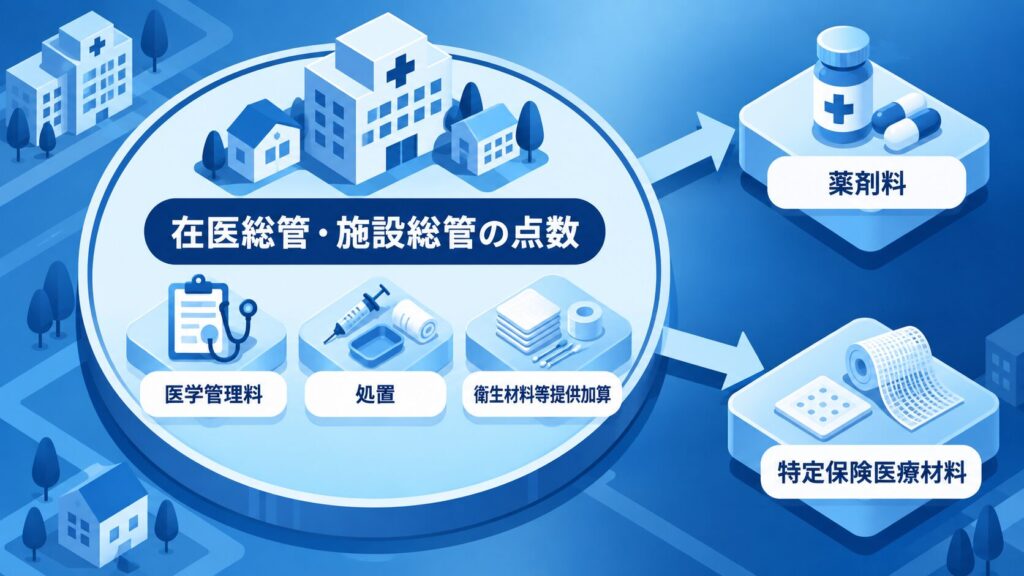
創傷処置、爪甲除去、穿刺排膿後薬液注入、喀痰吸引、干渉低周波去痰器による喀痰排出、ストーマ処置、皮膚科軟膏処置、膀胱洗浄、後部尿道洗浄、留置カテーテル設置、導尿、介達牽引、矯正固定、変形機械矯正術、消炎鎮痛等処置、腰部又は胸部固定帯固定、低出力レーザー照射、肛門処置、鼻腔栄養——これらの処置は、在医総管・施設総管の所定点数に含まれ、別途算定できません。
ここに列挙されている処置は、訪問看護の現場でも日常的に行われるものが多く含まれています。訪問看護療養費の算定自体は在医総管・施設総管とは別立てで行われますが、医師の指示のもとで実施する処置について、医療機関側の点数がどう扱われるかを理解しておくと、利用者・家族から費用の内訳を尋ねられた際にも的確に説明できます。
薬剤料・特定保険医療材料は包括されない
ここで見落とされがちなポイントがあります。厚生労働省の通知では、在宅での総合的な医学管理に必要な薬剤(投薬に係るものを除く)及び特定保険医療材料については、別途算定できると明記されています。つまり、処置に伴って使用した薬剤や特定保険医療材料そのものの費用は、在医総管・施設総管に一律に飲み込まれるわけではありません。
「処置は包括だから、その処置に使う薬剤や材料も全部込み」と思い込んでしまいがちですが、そこは分けて考える必要があります。処置そのものの手技料は包括、使用した薬剤・特定保険医療材料は別、というイメージですね。
在医総管・施設総管を算定した月に、同じ保険医療機関の外来を受診した場合であっても、その際の投薬の費用は別途算定できません。在宅での医学管理と外来受診が同じ月に重なるケースでは、この点を見落とさないよう注意しましょう。
「療養の給付と直接関係ないサービス」として扱われるもの
もう一つ区別しておきたいのが、在医総管・施設総管の包括関係とは別の枠組みである「療養の給付と直接関係ないサービス等」です。これは医療保険の給付対象そのものに含まれない費用で、医療機関・訪問看護ステーションが利用者から実費として徴収できるとされているものです。
| 分類 | 具体例 |
|---|---|
| 療養の給付と関係のない費用 | おむつ・尿とりパッド代、証明書代、インフルエンザ等の予防接種費用、在宅医療にかかる交通費、フィルム等の返却時の郵送代など |
| 療養の給付と直接関係ないとは言えないもの | 衛生材料代(ガーゼ・絆創膏等)、処置に使用する手袋・ウロバッグ、サポーターや三角巾、保険適用となっていない治療方法にかかる費用(高度先進医療・先進医療を除く) |
この分類は在医総管・施設総管に限った話ではなく、医療保険の給付全体に共通する考え方です。実際の取り扱いは医療機関・事業所や個別の状況によって解釈が分かれる場合もあるため、判断に迷う費用があれば、算定担当者や審査支払機関に確認することをおすすめします。
訪問看護ステーションとして押さえておきたいポイント
在医総管・施設総管はあくまで医療機関側が算定する点数であり、訪問看護ステーションが算定する訪問看護療養費とは別立ての制度です。そのため、在医総管・施設総管の包括関係が、訪問看護ステーション自身の算定にそのまま影響するわけではありません。とはいえ、実務上は次のような場面で連携先医療機関との認識合わせが必要になります。
訪問診療の医師と訪問看護が同じ利用者に関わる在宅療養の現場では、「この処置は医師の指示のもと訪問看護が行うが、費用の扱いはどうなるのか」を医療機関側の事務担当者と共有しておくと、後々の疑義照会や返戻を防ぎやすくなります。
- 創傷処置やストーマ処置等、通知に列挙された処置を訪問看護が実施する場合、医療機関側での算定関係を事前に確認しておく
- 衛生材料の提供について、どちらの事業所が用意し、どのように費用を扱うかを連携先と共有しておく
- 利用者から実費を求められる費用(おむつ代等)について、訪問看護ステーション側でも同じ説明ができるようにしておく
在医総管・施設総管の包括関係を正確に理解しておくことは、訪問看護ステーション側にとっても、利用者や家族から費用について質問された際に、医療機関側の説明と食い違わない対応をするうえで役立ちます。
よくある質問
在医総管を算定している利用者に処置を行った場合、処置の費用は請求できますか?
創傷処置や喀痰吸引など、通知で列挙されている処置の手技料は在医総管・施設総管の所定点数に含まれるため、別途算定できません。ただし、処置に使用した薬剤(投薬にかかるものを除く)や特定保険医療材料の費用は、別途算定できるとされています。
衛生材料代を利用者さんに直接請求してもよいですか?
衛生材料代は「療養の給付と直接関係ないとは言えないもの」に分類される費用です。医療機関が在宅医療で使用する衛生材料等については、原則として実費徴収にはなじまないとされています。判断に迷う場合は、算定担当者や審査支払機関に個別に確認することをおすすめします。
在医総管を算定した月に、同じ医療機関の外来を受診した場合はどうなりますか?
在医総管・施設総管を算定した月に、その点数を算定する保険医療機関の外来を受診した場合であっても、投薬の費用は別途算定できないとされています。在宅での医学管理と外来受診が同月に重なるケースでは注意が必要です。
おむつ代や予防接種の費用は利用者さんに請求できますか?
おむつ・尿とりパッド代、インフルエンザ等の予防接種費用、在宅医療にかかる交通費などは、療養の給付と関係のない費用として、実費を別途徴収できるとされています。ただし、この取り扱いは在医総管・施設総管に限った話ではなく、医療保険給付全体に共通する考え方です。
在医総管・施設総管の包括関係は、訪問看護ステーションの算定にも影響しますか?
在医総管・施設総管は医療機関側が算定する点数であり、訪問看護ステーションが算定する訪問看護療養費とは別立ての制度です。そのため直接的な算定上の影響はありませんが、処置の実施主体や衛生材料の提供元について、連携先の医療機関と認識を合わせておくことが実務上のトラブル防止につながります。
「療養の給付と直接関係ないサービス等」の具体的な項目・分類は、個別の運用により取り扱いが異なる場合があります。実際の算定・請求にあたっては、最新の告示・通知および審査支払機関の案内をご確認ください。
まとめ|在医総管・施設総管の包括範囲は「点数」と「材料・薬剤」を分けて考える
在医総管・施設総管は多くの医学管理料・処置を包括する点数ですが、薬剤(投薬にかかるものを除く)や特定保険医療材料は別途算定できるという点は見落としやすいポイントです。あわせて、療養の給付と直接関係ないサービスという別の枠組みも正しく理解しておくことで、算定ミスや利用者とのトラブルを防げます。
特に訪問看護ステーションとしては、自らが算定する訪問看護療養費と、医療機関側が算定する在医総管・施設総管とは制度が別であることを踏まえたうえで、連携先医療機関との情報共有を丁寧に行うことが、利用者に安心して在宅療養を続けてもらうための土台になります。
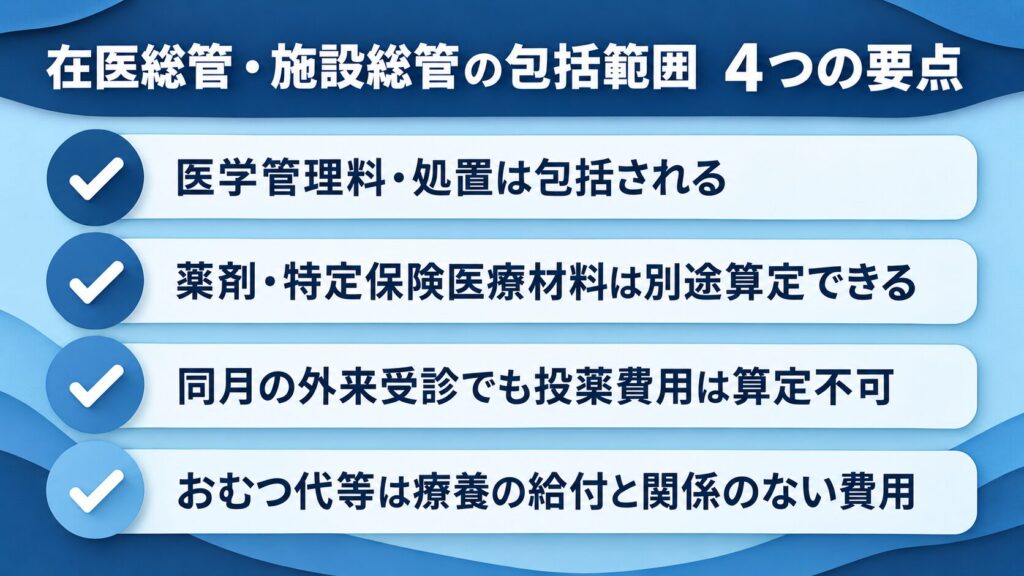
- 特定疾患療養管理料等の医学管理料、創傷処置等の処置は在医総管・施設総管に包括される
- 薬剤(投薬にかかるものを除く)・特定保険医療材料は別途算定できる
- 算定月に同一医療機関の外来を受診しても、投薬の費用は別途算定できない
- おむつ代・予防接種費用等は「療養の給付と関係のない費用」として実費徴収できる
包括範囲を正確に理解し、適切な算定・費用請求につなげましょう。
ビジケア公式LINEに登録すると、訪問看護に関する最新情報(診療報酬や介護報酬改定を中心とした内容)が月に2回無料で配信されます。
最新セミナー情報やお得なご案内も配信していますので、よろしければ登録をお願いします。