「もし今、うちのステーションを売るとしたら、いくらになるのだろう」——資金繰りの相談やスタッフの採用難に頭を悩ませながら、ふとそんな数字が頭をよぎったことはないでしょうか。24時間対応のオンコール、加算要件の複雑化、なり手不足の看護師確保。日々の運営に追われる中小規模の訪問看護ステーション経営者にとって、「自分の事業所の値段」は漠然とした不安であると同時に、いざというときの命綱にもなり得る、極めて現実的なテーマです。
この記事では、訪問看護ステーションのM&A・事業承継における企業価値評価(バリュエーション)の基本的な考え方と、代表的な評価方法(時価純資産法・年買法・DCF法・類似会社比較法)を、専門用語を極力かみ砕きながら整理します。「高く売れる特徴」「利用者数とスタッフ数どちらが重視されるか」「マイナス査定になる要因」といった個別の論点は、この記事の考え方を土台に、それぞれ別の記事で詳しく掘り下げていきます。まずはここで、評価額がどういう理屈で決まるのか、全体像をつかんでください。
- 訪問看護ステーションの「売却額」がどんな理屈で決まるのか、企業価値評価の全体像
- 中小M&Aで使われる代表的な評価方法(時価純資産法・年買法・DCF法・類似会社比較法)の違い
- 訪問看護ステーションでもっとも使われやすい評価方法とその理由
- 評価額はあくまで「出発点」であり、最終的な売却額を左右する要因が別にあること
- 評価を受ける前に経営者ができる準備
目次
企業価値評価(バリュエーション)とは何か
企業価値評価(バリュエーション)とは、その名のとおり事業や会社そのものの経済的な価値を、一定のロジックに基づいて数値化する作業のことです。M&Aの場面では、この評価額が「売り手が提示する希望額」と「買い手が算定する妥当額」をすり合わせるための共通の物差しになります。
ここで誤解されやすいのが、「バリュエーションで出た数字=そのまま売却額になる」というイメージです。実際には、バリュエーションはあくまで交渉の出発点にすぎません。訪問看護業界特有の事情(利用者・スタッフの引き継ぎやすさ、指定申請の手続き、実地指導の履歴など)を踏まえた交渉によって、最終的な金額はそこから上下に動きます。この「出発点をどう作るか」を理解しておくことが、経営者が不利な条件で買い叩かれないための第一歩になります。
「うちは赤字だから査定してもらっても意味がない」と思う経営者さん、実は多いんです。でも赤字であっても、在籍している看護師さんや、指定を受けている利用者様そのものに、買い手は数千万円規模の価値を見出すことがあります。まずは数字だけで諦めず、評価の仕組みを知ることから始めましょう。
訪問看護ステーションのM&Aで使われる代表的な評価方法
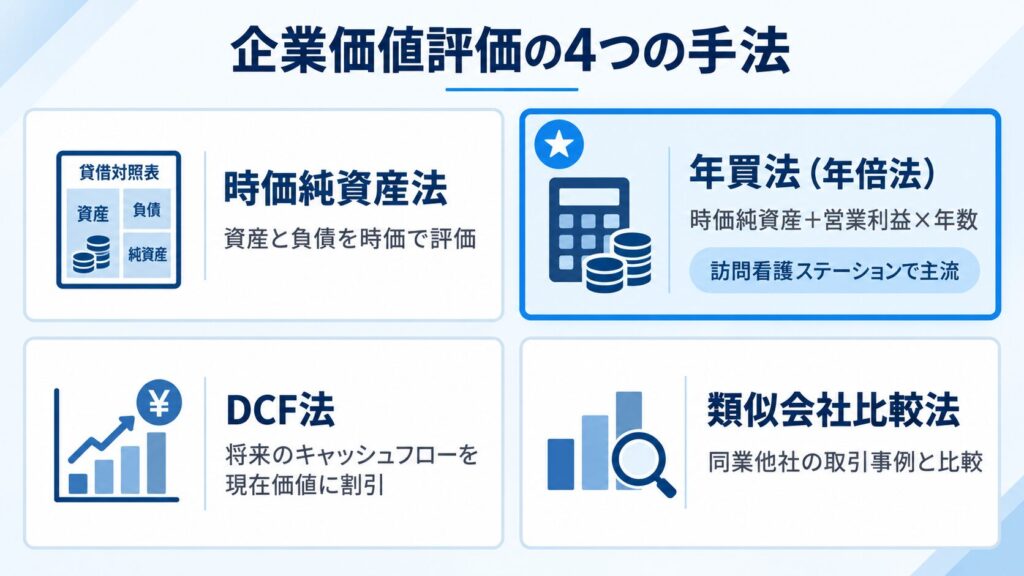
中小企業のM&Aにおける企業価値評価には、いくつかの代表的な手法があります。それぞれ考え方の出発点が異なるため、どの手法を使うかで算定結果が変わってきます。ここでは訪問看護ステーションのM&Aで実際によく使われる4つの手法を整理します。
| 評価方法 | 考え方の出発点 | 訪問看護ステーションでの位置づけ |
|---|---|---|
| 時価純資産法 | 現在の貸借対照表を時価に評価し直した「純資産」を基準にする | 基礎となる考え方。単独では将来性が反映されないため、単独採用は少ない |
| 年買法(年倍法) | 時価純資産+実質営業利益×一定年数(のれん代) | 中小規模の訪問看護ステーションM&Aで最も広く使われる方式 |
| DCF法(ディスカウント・キャッシュフロー法) | 将来生み出すキャッシュフローを現在価値に割り引く | 理論的には精緻だが、小規模事業所では将来予測の不確実性が大きく単独使用は少ない |
| 類似会社(類似取引)比較法 | 同業種・類似規模の取引事例や上場企業の指標と比較する | 相場観の参考として使われるが、訪問看護業界は非公開の取引が多く事例入手が難しい |
時価純資産法:すべての土台になる考え方
時価純資産法は、決算書上の純資産(資産−負債)を、帳簿上の金額(簿価)ではなく、現在の実質的な価値(時価)に評価し直して算定する方法です。例えば、取得から年数が経った車両や医療機器は簿価より価値が下がっている一方、含み益のある不動産があれば逆に評価は上がります。回収の見込みが薄い売掛金があれば減額されることもあります。
中小企業庁が策定した「中小M&Aガイドライン」でも、中小企業のM&Aにおいて手数料や算定の考え方を検討する際の基礎的な物差しとして、この純資産をベースにした評価の重要性が位置づけられています。ただし時価純資産法だけでは、「今後もこの事業所が利用者様に選ばれ続け、収益を生み続ける力」という将来の収益力(のれん・営業権)が評価に反映されません。この弱点を補うのが、次の年買法です。
年買法(年倍法):訪問看護ステーションM&Aの主流
年買法(ねんばいほう・年倍法とも呼ばれます)は、時価純資産に、事業がもつ将来の収益力(営業権・のれん代)を上乗せする考え方です。計算式にすると、次のようになります。
企業価値(株式価値の目安) = 時価純資産 + 実質営業利益 × 2〜5年分(のれん代)
ここでいう「実質営業利益」は、決算書の営業利益そのままではなく、経営者個人の役員報酬のうち事業運営に不可欠でない部分や、事業と関係のない交際費などを調整(正常収益力への補正)した金額を使うのが一般的です。
年買法は、時価純資産という「今ある資産の価値」と、実質営業利益という「稼ぐ力」の両方を反映しながら、計算がシンプルで説明もしやすいという特長があります。上場していない小規模事業者の取引が中心の訪問看護業界では、DCF法のように精緻な将来予測を積み上げるより、この年買法をベースに交渉することが実務上もっとも多くなっています。
DCF法・類似会社比較法:補助的に使われる考え方
DCF法は、今後数年間の事業計画から将来生み出すキャッシュフローを予測し、それを現在の価値に割り引いて評価する方法です。理論的には最も精緻とされますが、将来の事業計画そのものに恣意性が入りやすく、小規模な訪問看護ステーションでは説得力のある事業計画を作ること自体が難しいため、単独で使われることは多くありません。
類似会社比較法(類似取引比較法)は、同業種・同規模の取引事例や、近い業態の上場企業の指標(株価収益率など)と比較して評価する方法です。相場観を確認する補助的な材料として使われますが、訪問看護ステーションのM&A事例の多くは非公開のため、参考にできる取引データそのものが限られるという制約があります。
なぜ評価額どおりに売れるとは限らないのか——実利と大義の両輪で考える
年買法などで算定した金額は、あくまで交渉の出発点です。実際の成約額は、この記事の後に続く個別記事で扱う「高く売れる特徴」「利用者数とスタッフ数のどちらが重視されるか」「マイナス査定要因」「実地指導の影響」といった訪問看護特有の要因によって、上下に動きます。ここでは、そもそも「なぜ評価額を正しく理解しておく必要があるのか」を、経営者にとっての実利と、社会的な責任の両面から整理します。
まず実利(生存戦略)の面です。廃業を選んだ場合、退職金の支払い、事務所の賃貸借契約の解約違約金、医療・介護機器のリース残債の一括請求、そして経営者個人が背負っている借入の個人保証の返済など、数百万円〜数千万円規模の自己負担が一度に発生し、最悪の場合は自己破産に至るケースもあります。企業価値評価に基づいてM&Aによる譲渡が成立すれば、こうした負債を買い手に引き継いでもらうか、売却対価で相殺したうえで、手元にリスタートのための安心なキャッシュを残すことができます。「資産を現金化してハッピーリタイア」というような話ではなく、資金繰りの限界から抜け出し、再起するための現実的な手段だと捉えてください。
次に大義(社会的責任)の面です。経営者が体調を崩したり資金繰りが行き詰まったりして突然の廃業に追い込まれれば、利用者様は訪問看護の受け皿を失い、スタッフは職を失います。評価額を正しく理解し、余力があるうちに計画的に引き継ぎ先を探すことは、スタッフの雇用と処遇を守り、地域の在宅医療を途切れさせない「責任ある経営判断」でもあります。そして経営者自身にとっても、経営責任と24時間のオンコール対応の重圧から解放され、一人の看護師・現場のプレイヤーとして夜安心して眠れる生活を取り戻すことにつながります。
訪問看護ステーションのM&Aは、法人ごと引き継ぐ「株式譲渡」と、事業(指定)だけを切り出して引き継ぐ「事業譲渡」に大きく分かれ、企業価値評価の考え方も手続きの負担も変わってきます。特に事業譲渡では、訪問看護事業所としての指定を廃止・新規取得し直す手続きが必要になり、都道府県・厚生局との調整を誤ると、数週間から1ヶ月にわたって介護報酬・診療報酬を一切請求できない「売上ゼロの空白期間」が発生しかねません。資金繰りが厳しい事業所ほど、この空白期間は給与未払いや黒字倒産に直結するリスクになります。この論点は個別記事で詳しく扱いますが、評価額の話と手続きの話は切り離して考えられないという点だけ、ここで押さえておいてください。
評価額に影響する「訪問看護ステーション特有」の視点(概要)
時価純資産法や年買法の計算式そのものは業種を問わず共通ですが、その中に入れる「実質営業利益」や「のれん代」の水準は、訪問看護業界ならではの事情に大きく左右されます。ここでは全体像として押さえておきたいポイントだけを挙げ、詳細は別記事に譲ります。
- 利用者数・スタッフ(看護師・セラピスト等)の在籍数と定着率——買い手にとって「引き継いだ後も事業が回るか」を左右する最重要項目のひとつです(利用者数とスタッフ数どちらが重要かは別記事で詳しく解説しています)
- 直近の実地指導・監査の履歴——指摘事項の有無や返還請求の有無は、買い手のデューデリジェンスで必ず確認されます
- 診療報酬・介護報酬の算定状況——特別管理加算や機能強化型の届出状況など、収益の質を示す指標になります
- 債務の状況——債務超過であっても、それだけで評価がゼロになるわけではありません。負債の中身と資産・のれんとのバランスで判断されます
「自分の事業所は利用者数が少ないから」「赤字だから」と評価そのものを諦めてしまう前に、まずはこの記事で解説した基本の計算方法にあてはめて、大まかな水準を把握しておくことをおすすめします。
評価を受ける前に、経営者ができる準備
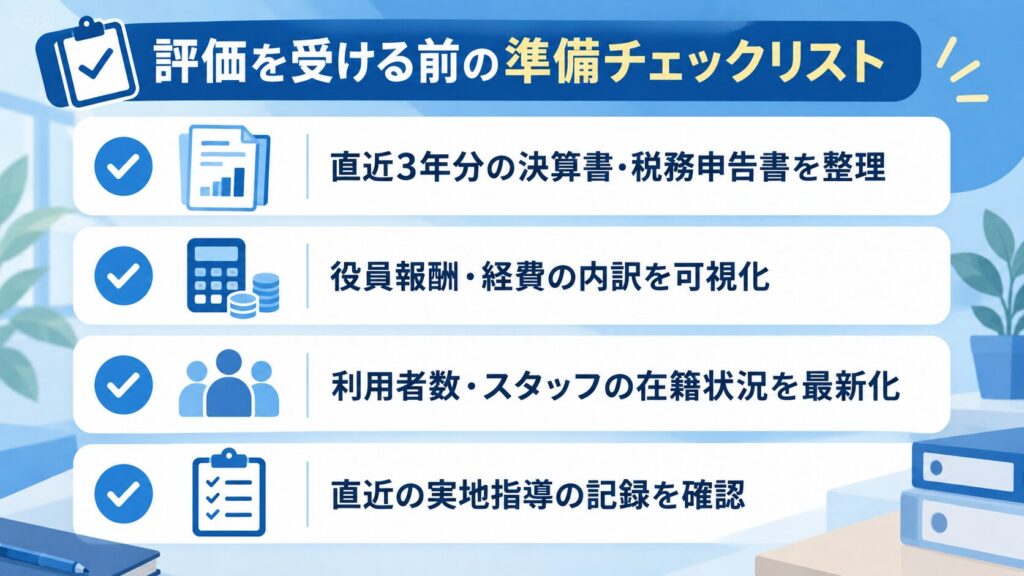
企業価値評価は、提出する資料の精度によって算定のしやすさ・スピードが大きく変わります。実際にビジケアで無料査定を受ける際も、直近3年分の決算書(損益計算書・貸借対照表)と税務申告書の準備が最初のステップになります。今すぐM&Aを考えていない経営者でも、次の準備だけは日頃から整えておくと、いざというときに慌てずに済みます。
- 直近3期分の決算書・税務申告書を整理する年買法・時価純資産法のどちらの算定でも、まずこの3年分の数字が基礎資料になります。
- 役員報酬・経費の内訳を可視化する経営者個人の生活費に近い支出が経費に混在していないか確認しておくと、正常収益力への補正がスムーズになり、実質営業利益を過小評価されずに済みます。
- 利用者数・スタッフの在籍状況を最新化する加算の届出状況とあわせて、買い手が最も重視する「引き継いだ後も事業が回るか」の判断材料になります。
- 直近の実地指導の記録を確認する指摘事項や改善報告の有無は、デューデリジェンスで必ず聞かれる項目です。あらかじめ整理しておくことで、交渉をスムーズに進められます。
「決算書なんて税理士さんに任せきりで、自分では細かく見たことがない」という経営者さんも少なくありません。でも、この4つの準備をしておくだけで、実際に相談したときの査定のスピードも精度もぐっと変わってきます。難しく考えず、まずは直近の決算書を手元に用意するところから始めてみてください。
訪問看護特化の事業承継・M&A支援「ビジケア」について
ビジケアは、これまで訪問看護ステーションの経営サポートを通じて、数多くの事業所の課題に寄り添ってきました。その経験・知見・ネットワークを活かし、訪問看護ステーションに特化した事業承継・M&A支援サービスを提供しています。
国が創設したM&A支援機関登録制度の登録を受け、中小企業庁の「中小M&Aガイドライン(第3版)」の遵守にも取り組んでおり、ご相談・お相手探しにかかる着手金や中間金は一切無料(0円)です。
支援の範囲は、秘密保持契約の締結から、企業価値算定、お相手探し・マッチング、トップ面談・条件交渉、最終契約・引き継ぎ完了まで、一貫してサポートします。
M&A仲介会社の手数料は、売却額に応じて料率が変わる「レーマン方式」が一般的ですが、大手・中堅の中には最低手数料を1,000万〜2,000万円程度に設定しているところもあります。売却額が小さい事業所ほど、この最低手数料が重くのしかかり、成約しても手元にほとんど残らない「手数料負け」が起こり得る点は、契約前に必ず確認しておくべきポイントです。ビジケアは完全成功報酬制で、ご相談・お相手探しの着手金や中間金は一切無料(0円)です。成功報酬は事業の引き継ぎが成立し、譲渡対価の受領が完了した場合にのみ発生します。
よくある質問
企業価値評価(バリュエーション)と、実際の売却額は同じ金額になりますか?
同じにはなりません。企業価値評価はあくまで交渉の出発点となる目安の金額です。実際の売却額は、利用者数・スタッフの定着状況・実地指導の履歴・買い手側の戦略といった個別要因を踏まえた交渉によって、そこから上下に動きます。
訪問看護ステーションのM&Aでは、どの評価方法が一番使われていますか?
中小規模の訪問看護ステーションでは、時価純資産に実質営業利益の2〜5年分程度を加算する「年買法(年倍法)」が広く使われています。DCF法や類似会社比較法は、補助的な参考情報として使われることが多くなっています。
赤字や債務超過の事業所でも企業価値評価を受ける意味はありますか?
意味はあります。時価純資産がマイナスであっても、在籍しているスタッフや利用者様(指定枠)そのものに買い手が価値を見出し、負債を引き継いだうえで譲渡が成立するケースもあります。まずは無料相談・無料査定で現状の評価水準を確認することをおすすめします。
企業価値評価を依頼するには、どんな資料が必要ですか?
一般的には直近3年分の決算書(損益計算書・貸借対照表)と税務申告書が基礎資料になります。あわせて利用者数・スタッフの在籍状況や、直近の実地指導の記録を整理しておくと、評価がよりスムーズに進みます。
評価額を知るだけで、まだ売却するかどうか決めていなくても相談できますか?
相談可能です。ビジケアでは、ご相談・お相手探しにかかる着手金や中間金は一切無料(0円)で、成功報酬は事業の引き継ぎが成立し、譲渡対価の受領が完了した場合にのみ発生します。まずは自分の事業所の評価水準を知ったうえで、今後を考えるという使い方をされる経営者も多くいます。
まとめ|評価方法を知ることが、経営判断の第一歩になる
訪問看護ステーションの企業価値評価は、時価純資産法を土台に、将来の収益力(のれん代)を加味した年買法で算定されるのが実務上の主流です。DCF法や類似会社比較法は、補助的な参考情報として使われます。ただし、この記事で解説した計算式はあくまで交渉の出発点であり、最終的な評価額は訪問看護業界特有の要因によって上下に動きます。
- 企業価値評価は「交渉の出発点」であり、そのまま売却額になるわけではない
- 中小M&Aの代表的な評価方法は、時価純資産法・年買法・DCF法・類似会社比較法の4つ
- 訪問看護ステーションでは、時価純資産+実質営業利益×2〜5年分の「年買法」が最も広く使われている
- 赤字・債務超過であっても、スタッフや利用者様(指定枠)そのものに価値が見出される場合がある
- 直近3年分の決算書・税務申告書を整理しておくと、評価をスムーズに受けられる
後継者不在率が全国で5割を超える中、評価の仕組みを正しく理解しておくことは、経営者自身の資金繰りと将来設計を守るための第一歩です。まずは自分の事業所の水準を知ることから始めてみてください。
ビジケアは、訪問看護業界に特化した経験・知見・ネットワークを活かし、売手側の利益最大化に専念してご支援します。ご相談・お相手探しの着手金・中間金は無料(0円)でご利用いただけます。
- 現場を知り尽くしているからこその「適正評価」
- 専門家による「安心の承継サポート」
- 広範なネットワークを活用したご縁つなぎ
ビジケア公式LINEに登録すると、訪問看護に関する最新情報(診療報酬や介護報酬改定を中心とした内容)が月に2回無料で配信されます。
最新セミナー情報やお得なご案内も配信していますので、よろしければ登録をお願いします。