訪問看護ステーションを譲渡した経営者の中には、後になって「同じくらいの規模・売上のはずなのに、あの事業所はもっと高く売れたらしい」と知り、悔しい思いをした人も少なくありません。売却価格は、売上や利用者数の数字だけで機械的に決まるわけではなく、買い手が「引き継いだ後も、この事業所は安定して回るか」を見極める過程で、経営の中身が細かく点検され、そのたびに金額が上下していきます。
資金繰りに追われながら経営を続けてきた事業所ほど、実は自分では気づきにくいところで査定額を数百万円〜数千万円単位で押し下げてしまう要因を抱えていることがあります。本記事では、訪問看護ステーションのM&Aで売却価格を下げる代表的な4つのマイナス査定要因と、今から取り組める対策を解説します。たとえ赤字や債務超過であっても、在籍する看護師や地域の利用者そのものに価値を見出す買い手は存在します。廃業という選択で数百万〜数千万円の自己負担を抱え込む前に、まずは自分の事業所がどこで評価を落としているのかを知ることから始めてください。
- 訪問看護ステーションの売却価格が、どのような考え方で算定されるか(最小限の基本)
- 査定額を大きく引き下げる代表的な4つのマイナス要因(属人化・人員体制・簿外債務・利益の中身)
- 未払い残業代や実地指導の指摘履歴が、なぜ「減点」として重く扱われるのか
- マイナス査定を避け、少しでも良い条件で引き継ぐために今からできること
目次
訪問看護ステーションの売却価格はどう決まるのか
訪問看護ステーションのM&Aでは、決算書上の純資産をそのまま時価に置き直した「時価純資産」に、営業利益の数年分(のれん代・営業権)を加える形で基準額を出す考え方が実務では広く使われています。中小企業庁の「中小M&Aガイドライン」でも、時価純資産法や類似会社比較法などで算定した株式価値・事業価値に、数年分の任意の利益を加算して交渉の目安とする算定例が示されています。M&Aの基本的な仕組みや進め方については、訪問看護ステーションにおけるM&Aとは?基本から分かりやすく解説で詳しく解説していますので、あわせてご覧ください。算定方法そのものの詳しい比較は、訪問看護ステーションの価格算定の記事も参考になります。
重要なのは、この「基準額」がそのまま最終的な売却価格になるわけではないという点です。買い手は交渉やデュー・ディリジェンス(DD、買収監査)の過程で、経営の中に潜むリスクや不安要素を一つ発見するたびに、その分だけ金額を差し引いていきます。つまり、売却価格を大きく左右するのは「基準額の計算式」以上に「どれだけ減点材料を抱えていないか」である場合が少なくありません。次の章から、訪問看護ステーション特有の代表的なマイナス査定要因を順に見ていきましょう。
同じ売上・同じ利用者数の事業所でも、査定額に数千万円単位の差が出ることは珍しくありません。差を生んでいるのは、たいてい「基準額の計算式」ではなく、これから紹介する4つのマイナス要因の有無です。
マイナス査定要因①:管理者・エース看護師に依存した「属人化」経営
訪問看護ステーションのM&Aで、買い手が最も警戒するのが「この事業所の価値は、特定の個人に紐づいていないか」という点です。管理者一人がシフト作成・利用者対応・ケアマネジャーや医療機関との調整・オンコール対応のすべてを抱え込み、他のスタッフには経営の全体像が見えていない体制は、外部から見ると「経営者が代わった瞬間に事業が回らなくなるリスク」として評価されます。
特に、紹介元となるケアマネジャーや病院・診療所との関係が、事業所としての信頼関係ではなく、現経営者個人の人脈・人柄によって成り立っている場合、承継後に紹介が細る可能性を織り込んで査定額が引き下げられることがあります。買い手にとっては、決算書の数字がどれだけ良くても「その利益が個人の頑張りに支えられているのか、組織の仕組みに支えられているのか」を必ず確認するポイントです。
「自分がいなくなったら、この事業所は回らない」という状態は、経営者にとっては誇らしく感じられることもありますが、買い手からすると裏を返せば「承継リスクが高い」というサインなんです。日々の業務の中で誰か一人に依存している部分がないか、一度棚卸ししてみることをおすすめします。
マイナス査定要因②:ギリギリの人員体制と稼働率の不安定さ
訪問看護ステーションには、看護職員を常勤換算2.5名以上配置するという人員基準があります。この基準を「ぎりぎり満たしている」だけの体制は、買い手から見ると「一人の退職・産休・体調不良で、指定基準を割り込みかねない不安定な事業所」と映ります。人員配置基準を欠くと、最悪の場合は指定取消しや報酬の返還につながるため、買い手はこのリスクを重く見て評価を下げます。
あわせて、月によって稼働率(提供できる訪問件数に対する実績の比率)の振れ幅が大きい事業所も、収益の再現性に疑問符が付きます。「たまたま忙しい月の実績」で決算書の数字が良く見えていても、平均的に安定した水準を維持できていなければ、買い手は保守的な前提でしか将来の収益を見込みません。
ギリギリの人員体制のまま売却交渉に入ると、デュー・ディリジェンス(DD)の過程で「この体制で本当に事業を継続できるのか」を厳しく問われ、査定額の引き下げだけでなく、成約自体が難しくなるケースもあります。余裕を持った採用計画は、日々の経営だけでなく将来の売却価格にも直結します。
マイナス査定要因③:簿外債務・コンプライアンス上のリスク
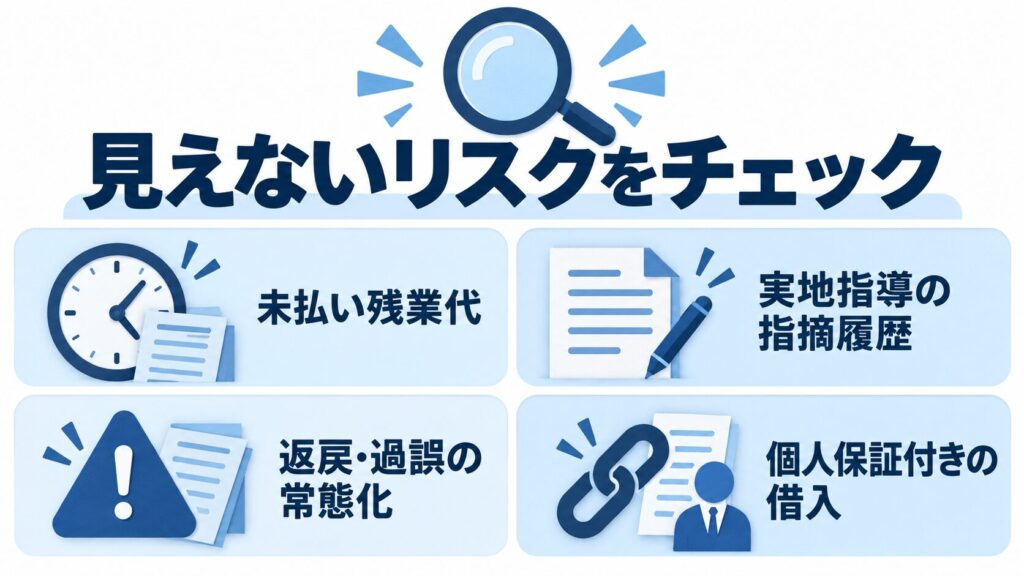
中小企業庁の「中小M&Aガイドライン」では、財務デュー・ディリジェンス(DD)の目的として、買収先の収益力・純資産だけでなく「簿外債務」の有無を確認することが挙げられています。訪問看護ステーションで特に見つかりやすい簿外債務・コンプライアンスリスクには、次のようなものがあります。
- オンコール手当・移動時間の扱いを含めた未払い残業代(貸借対照表には表れない「簿外」の負債になりやすい)
- 取得が義務付けられている年次有給休暇の未消化・未払い分
- 実地指導での指摘事項や、行政処分・改善命令の履歴(売却額への影響は実地指導・運営指導の指摘事項と売却額の関係で解説しています)
- 診療報酬・介護報酬の返戻・過誤請求が常態化していないか
- 設備リースの残債や、経営者の個人保証が付いた借入金
ガイドラインでは、株式譲渡(会社の株式ごと譲渡する手法)は法人格が変わらないため、こうした簿外債務・偶発債務(将来発生し得る損害賠償債務等)のリスクが比較的高くなりやすく、より詳細なDDが実施される傾向にあると説明されています。DDで発見された問題は、譲渡額そのものの減額調整だけでなく、最終契約における「表明保証」(一定の事項が真実・正確であることを売り手が保証する条項)の範囲拡大にもつながり、承継後に問題が顕在化した場合の補償義務として重くのしかかることがあります。「うちは何も指摘されたことがないから大丈夫」ではなく、記録として整理・証明できる状態にあるかどうかが問われる点に注意してください。
マイナス査定要因④:利益の「中身」と財務の未整備
決算書上の利益がどれだけ大きくても、買い手はその利益が「来年以降も続く利益」なのかを厳しく見極めます。次のようなケースは、額面上の利益がそのまま評価されず、割り引かれた金額で査定されがちです。
- 助成金・補助金による一時的な収入が、通常の営業利益に混ざり込んでいる
- 特定の病院・訪問診療クリニック1〜2件からの紹介に、利用者数の大半を依存している
- 大口の法人契約(施設への訪問看護等)が一つの契約に偏っており、更新されない場合の影響が大きい
- 試算表・決算書の勘定科目が整理されておらず、収益構造を第三者が読み解きにくい
特に、決算書や税務申告書の精度・整備状況が低いと、買い手は「開示されていないリスクがまだあるのではないか」という不確実性そのものを金額に織り込み、保守的な(低い)評価に倒れやすくなります。日々の記帳・証憑の管理を整えておくことは、それ自体が査定額の下振れを防ぐ対策になります。
査定を下げないために、今からできること|雇用の維持・地域医療の持続・自分自身の再起
ここまで見てきたマイナス要因は、いずれも「気づいてから直すまでに時間がかかるもの」です。だからこそ、経営が本当に行き詰まってから動き出すのではなく、余力があるうちに準備を始めることが、査定額を守るための最大のポイントになります。逆に評価が上がりやすい事業所の共通点は、高く売れる訪問看護ステーションの3つの特徴で解説しています。
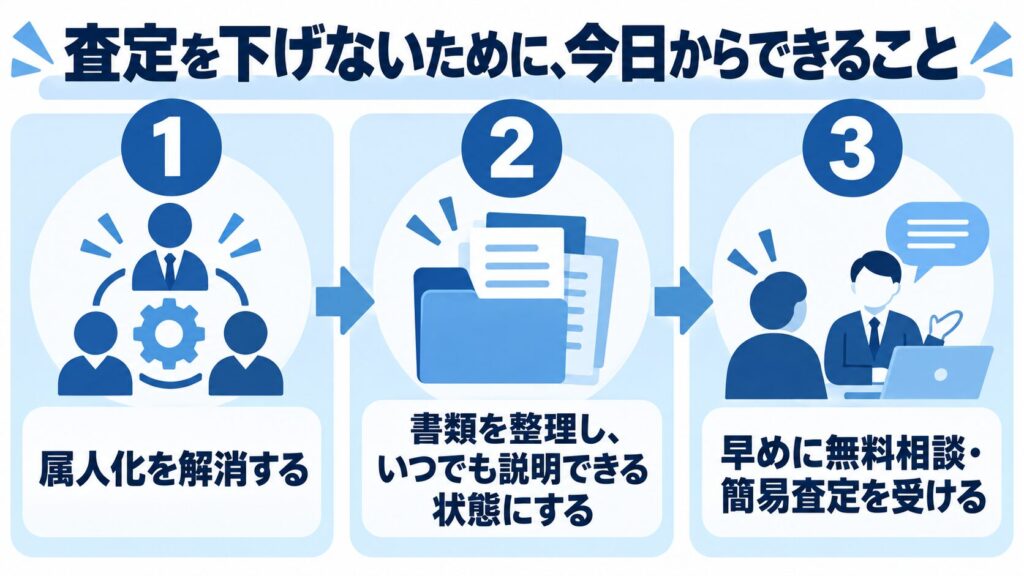
- 業務の一部を「誰かに引き継げる形」に変えるシフト作成・紹介元との連絡・オンコール対応など、経営者一人に集中している業務を、少しずつでも他のスタッフや仕組みに移していきます。属人化の解消は数か月単位で時間がかかるため、早く着手するほど査定への影響を小さくできます。
- デュー・ディリジェンスに耐えられる状態に書類を整える労務記録(残業・オンコール手当の計算根拠)、実地指導の記録、契約書類、決算書の勘定科目を、いつ買い手に見せても説明できる状態にしておきます。整理された書類は、それ自体が「リスクが低い事業所」であることの証明になります。
- 早い段階で無料相談・簡易査定を受ける実際に売却するかどうかを決める前でも、専門家に一度事業所の状態を見てもらうことで、自分では気づけていない減点要因を客観的に把握できます。相談してから実際の交渉に進むまでには時間の猶予があります。
これらの準備は、単に「高く売る」ためだけのものではありません。経営者が一人で抱え込んだまま突然倒れたり、資金繰りが限界を迎えて突発的に廃業したりすれば、スタッフは仕事を、利用者は在宅療養を支える基盤を、それぞれ一方的に失うことになります。早期に信頼できる引き継ぎ先を見つけ、計画的に承継することは、雇用の維持と地域医療の持続という社会的な責任を果たすことでもあります。そして経営者自身にとっても、廃業に伴う退職金・原状回復費用・リース残債の一括請求・個人保証の返済といった数百万〜数千万円の自己負担、最悪の場合は自己破産のリスクを避け、負債を整理したうえで手元にリスタートのための資金を残せる、実利のある選択肢になります。
株式譲渡と事業譲渡で、マイナス評価の受けやすさは変わるか
訪問看護ステーションのM&Aで多く使われる手法には、法人の株式ごと譲渡する「株式譲渡」と、事業(指定・許認可・従業員・契約等)を選んで譲渡する「事業譲渡」があります。前章で触れたとおり、株式譲渡は法人格がそのまま続くため簿外債務・偶発債務のリスクを引き継ぎやすく、事業譲渡は必要な資産・契約を選んで承継できるためそのリスクを比較的遮断しやすいとされています。
| 比較項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 簿外債務・偶発債務 | 引き継ぎやすく、DDが詳細になりやすい | 選んだ資産・契約のみ承継するため遮断しやすい |
| 指定(許認可)の扱い | 法人格が継続するため原則そのまま維持 | 新たな指定申請が必要になるケースが多い |
| 手続きの手間 | 比較的シンプル | 財産の特定・登記・許認可取得等が必要 |
事業譲渡を選ぶ場合に特に注意したいのが、訪問看護の指定申請にまつわるスケジュールです。旧法人での指定廃止と新法人での指定申請のタイミングが1日でもずれると、その間は介護報酬・医療保険の訪問看護療養費が一切請求できない「売上ゼロの空白期間」が発生します。数週間から1か月に及ぶこともあり、資金繰りに余裕のない事業所では給与の未払いや黒字倒産に直結しかねない、極めて重いリスクです。これを避けるには、管轄の都道府県・厚生局との間で「同日廃止・同日新規指定」となるよう緻密にスケジュールを調整する必要があり、訪問看護の実務と行政手続きの両方に精通した専門家の伴走が欠かせません。
「どちらの手法がマイナス評価を受けにくいか」は事業所ごとの事情によって変わるので、一概には言えません。ただ、どちらを選ぶにしても、行政との調整をひとつ間違えると経営に直結するダメージになる点は共通しています。早い段階で専門家に相談し、自分の事業所に合った進め方を一緒に組み立てることが、結果的にマイナス評価も手続き上のリスクも避ける近道になります。
よくある質問
赤字や債務超過の訪問看護ステーションでも売却できますか?
赤字・債務超過であることそのものが、必ずしも売却を不可能にするわけではありません。買い手は決算書の数字だけでなく、在籍する看護師の人数・経験や、地域の利用者(指定の枠)そのものに価値を見出すことがあります。ただし、赤字の原因が属人化や簿外債務など本記事で挙げたマイナス要因に起因している場合は、その要因を整理して説明できるようにしておくことが重要です。
未払い残業代がある場合、必ず売却価格が下がりますか?
未払い残業代は簿外債務として発見されると、譲渡額の減額調整や表明保証の対象になりやすい項目です。ただし、早い段階で実態を把握し、清算・是正の見通しを立てて交渉に臨めば、影響を最小限に抑えられる場合があります。放置したままデュー・ディリジェンスで発覚するのが、最も評価を下げやすいパターンです。
管理者やベテラン看護師が退職を考えている場合、査定にどう影響しますか?
キーパーソンの退職リスクは、承継後の事業継続性に直結するため、買い手が特に重視するポイントです。退職の意向が固まる前に、業務の引き継ぎ体制を整えたり、複数人で役割を分担できる形に近づけたりしておくことで、評価への影響を抑えられる可能性があります。
査定額を上げるには、売却の何年前から準備を始めればいいですか?
属人化の解消や書類の整備には数か月から1年以上かかることも珍しくありません。売却を具体的に検討し始めた時点ではなく、経営に余力があるうちから少しずつ準備を進めておくことが、結果的に良い条件での売却につながります。まずは無料相談・簡易査定を受けて、自分の事業所の現状を客観的に把握することから始めるのも一つの方法です。
株式譲渡と事業譲渡、マイナス評価を受けにくいのはどちらですか?
一概にどちらが有利とは言えません。株式譲渡は簿外債務を引き継ぎやすい分デュー・ディリジェンスが詳細になりやすく、事業譲渡は簿外債務を遮断しやすい一方で指定申請の空白期間リスクへの対応が必要です。自分の事業所の状況(簿外債務の有無、指定の切り替えにかけられる時間等)に応じて、専門家と相談しながら選ぶことが望ましいです。
まとめ|「売却価格が下がる理由」を知ることが、良い条件で引き継ぐ第一歩
訪問看護ステーションの売却価格は、時価純資産にのれん代を加えた基準額を出発点に、買い手が発見するリスクの数だけ差し引かれていきます。属人化・人員体制のギリギリさ・簿外債務やコンプライアンスリスク・利益の中身という4つの要因は、いずれも経営者自身が少し時間をかけて向き合えば、改善の余地があるものです。
- 売却価格の基準額は「時価純資産+のれん代」で算定されるが、そこから減点要因の分だけ差し引かれていく
- 属人化した経営体制は「経営者が代わると事業が回らなくなるリスク」として大きく評価を下げる
- 未払い残業代や実地指導の指摘履歴などの簿外債務は、譲渡額の減額や表明保証の負担増加につながる
- 準備には時間がかかるため、経営が行き詰まる前に、業務の属人化解消・書類整備・早期の無料相談から着手することが重要
マイナス査定要因は、放置すれば査定額を下げ続けますが、早く気づけば対策を打てる余地が残っています。一人で抱え込む前に、まずは専門家に事業所の現状を見てもらうことから始めてみてください。
訪問看護特化の事業承継・M&A支援「ビジケア」について
ビジケアは、これまで訪問看護ステーションの経営サポートを通じて、数多くの事業所の課題に寄り添ってきました。その経験・知見・ネットワークを活かし、訪問看護ステーションに特化した事業承継・M&A支援サービスを提供しています。
国が創設したM&A支援機関登録制度の登録を受け、中小企業庁の「中小M&Aガイドライン(第3版)」の遵守にも取り組んでおり、ご相談・お相手探しにかかる着手金や中間金は一切無料(0円)です。
支援の範囲は、秘密保持契約の締結から、企業価値算定、お相手探し・マッチング、トップ面談・条件交渉、最終契約・引き継ぎ完了まで、一貫してサポートします。
ビジケアは、訪問看護業界に特化した経験・知見・ネットワークを活かし、売手側の利益最大化に専念してご支援します。ご相談・お相手探しの着手金・中間金は無料(0円)でご利用いただけます。
- 現場を知り尽くしているからこその「適正評価」
- 専門家による「安心の承継サポート」
- 広範なネットワークを活用したご縁つなぎ
ビジケア公式LINEに登録すると、訪問看護に関する最新情報(診療報酬や介護報酬改定を中心とした内容)が月に2回無料で配信されます。
最新セミナー情報やお得なご案内も配信していますので、よろしければ登録をお願いします。