「訪問看護ステーションを売却できたとして、結局、税金を引いた後に自分の手元にはいくら残るのか」——事業承継・M&Aを考え始めた経営者が、査定額の話よりも先に気になるのは、実はこの「手取り」の話ではないでしょうか。資金繰りに追われる毎日の中で、査定額が仮に1億円と出ても、税金と手数料で半分近く持っていかれるなら意味がない、と不安になるのは当然のことです。
結論から言うと、M&Aの手取り額は「株式譲渡」か「事業譲渡」かという売り方の選択だけで、数百万〜数千万円単位で変わります。本記事では、それぞれの税金の仕組みと具体的な計算式、そして手取りを最大化するための退職金の使い方まで、実際の数字を使って整理します。
- 株式譲渡と事業譲渡で、税金の種類・税率・課税される主体がまったく違うこと
- 譲渡所得税20.315%の具体的な計算式と、手取り額のシミュレーション例
- 事業譲渡で発生する「法人税等+消費税+個人課税」の三段階コストの中身
- 退職金の受け取り方を工夫すると、なぜ手取りが大きく増えるのか
- 税金以外に手取りを減らす「指定申請の空白期間」「仲介手数料」の落とし穴
目次
訪問看護M&Aの税金は「売り方」で数百万〜数千万円変わる
訪問看護ステーションのM&Aには、大きく分けて「株式譲渡」(オーナーが保有する会社の株式を買い手に売る方法)と「事業譲渡」(法人が事業そのもの・資産や契約を買い手に売る方法)の2つの型があります。どちらを選ぶかによって、税金を負担する主体も税率も、まったく別物になります。まずは全体像を比較表で押さえておきましょう。
| 項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 課税される主体 | オーナー個人(株主) | まず法人。その後、個人が資金を引き出す際にもう一段階課税される |
| 主な税金・税率 | 譲渡所得税:20.315%(申告分離課税) | 法人税等:実効税率はおおむね33%前後(後述)+個人が受け取る際の課税 |
| 消費税 | かからない(株式などの有価証券の譲渡は非課税) | のれん・器具備品等の課税資産部分にかかる(10%) |
| 指定(許可)の扱い | 原則、法人格・訪問看護の指定はそのまま引き継がれる | 廃止・新規指定の手続きが必要になることが多い |
| 手取りの傾向 | 課税の段階が少なく、手取りを確保しやすい | 課税が二段階になりやすく、手取りが目減りしやすい |
事業譲渡では、旧事業所の指定廃止と新事業所の指定開始のタイミングを1日でも誤ると、数週間〜1か月にわたって介護報酬・医療保険からの入金が一切ない「売上ゼロ」の空白期間が発生することがあります。資金繰りが厳しい事業所ほど、この空白期間が給与未払い・黒字倒産に直結しかねません。回避には、管轄の都道府県・厚生局との「同日廃止・同日新規指定」の緻密な調整(または株式譲渡への切り替え)が必須で、訪問看護の実務と行政手続きの両方を熟知した専門家のサポートが欠かせない領域です。
株式譲渡:オーナー個人の税金は「譲渡所得税20.315%」
株式譲渡でオーナーが得る売却益は、給与や事業所得とは合算されず、他の所得と切り離して税額を計算する「申告分離課税」の対象です。税率は所得税15%+復興特別所得税0.315%+住民税5%=合計20.315%で、これは国税庁が公表している税率であり、株式の保有期間の長短による違いもありません。
課税対象になるのは売却額そのものではなく、譲渡所得=譲渡対価 −(株式の取得費+譲渡にかかった費用)です。仲介会社への成功報酬(仲介手数料)は「譲渡費用」として差し引けます。
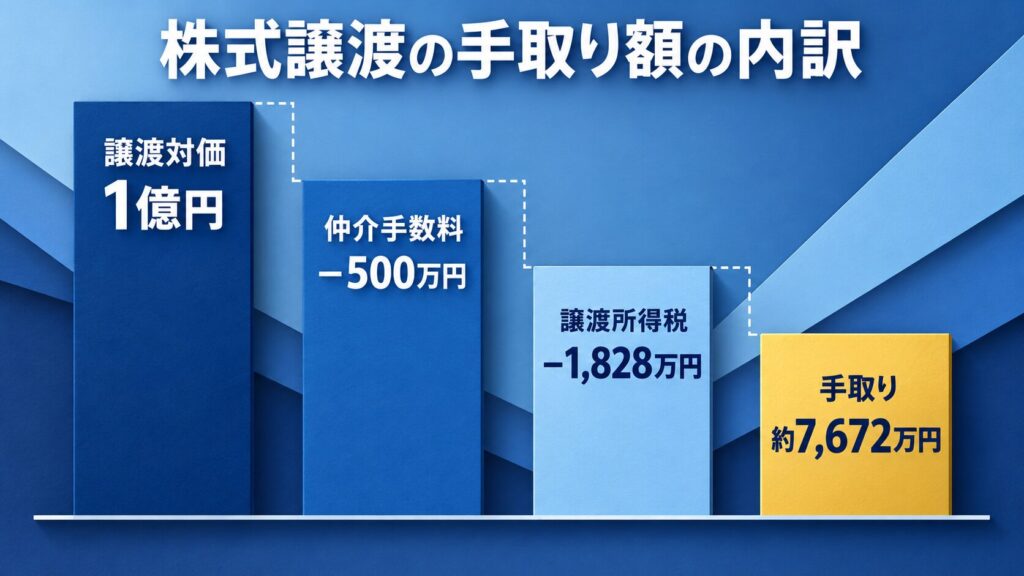
譲渡対価1億円、株式の取得費500万円、仲介手数料500万円(対価の5%と仮定)というケースで計算してみます。
- 譲渡所得=1億円−500万円−500万円=9,000万円
- 税額=9,000万円×20.315%=1,828万3,500円
- 手取り=1億円−500万円(手数料)−1,828万3,500円(税金)=約7,672万円(対価の約76.7%)
あくまで前提を置いた試算であり、実際の取得費・仲介手数料率によって数字は変わります。ご自身のケースでの正確な金額は、必ず税理士に確認してください。
事業譲渡:法人税等+消費税+個人課税の「三段階コスト」
事業譲渡は、法人が事業(人・契約・資産)そのものを買い手に売る方法です。売却益はまず法人の利益として法人税等の対象になり、さらにオーナーがその資金を個人として受け取る段階でもう一度課税される「二段階課税」の構造になりやすいのが最大の違いです。加えて、のれん・器具備品などの課税資産部分には消費税(10%)もかかります(土地・有価証券・金銭債権の譲渡は消費税が非課税のため、それ以外の資産が対象になります)。
法人税等の実効税率は、資本金1億円以下の中小法人であれば、所得800万円以下の部分は軽減税率15%、800万円を超える部分は23.2%が法人税の税率です。ここに地方法人税・法人住民税・事業税を加えた実効税率は、事業所の所在地や所得水準によって変動しますが、おおむね33%前後になるケースが多いとされています(この実効税率の数値は自治体・資本金規模による差があり、正確な税額は税理士への確認が必須です)。
「事業譲渡は特定の資産や契約だけを選んで売買できる」という柔軟さがある一方で、税金の面では株式譲渡より不利になりやすいんです。「会社ごと売る」のか「事業だけ売る」のかで、こんなに手取りが変わるというのは、あまり知られていない落とし穴だと感じます。
手取りを最大化する鍵は「退職金」の設計
事業譲渡で法人に残ったお金を、オーナー個人がどう受け取るかによって、最終的な手取り額は大きく変わります。配当として受け取ると、他の所得と合算される「総合課税」の対象になり、所得水準によっては税率が高くなりがちです。一方、退職金として受け取ると、「退職所得控除」と「1/2課税」という2つの大きな税制優遇が使えます。
退職所得控除額は、勤続年数20年以下なら「40万円×勤続年数(最低80万円)」、20年を超える部分は「800万円+70万円×(勤続年数−20年)」で計算します。退職所得の金額は、原則として「(退職金の収入金額−退職所得控除額)×1/2」です(役員等としての勤続年数が5年以下の場合はこの1/2計算が使えない「特定役員退職手当等」に該当するため注意が必要です)。
- 退職所得控除=800万円
- 退職所得の金額=(5,000万円−800万円)×1/2=2,100万円
- 所得税=2,100万円×40%−279万6,000円=560万4,000円
- 復興特別所得税=560万4,000円×2.1%≒11万7,684円
- 住民税(退職所得に対する分離課税)=2,100万円×10%=210万円
- 税額合計≒782万1,684円 → 手取り≒約4,218万円(税負担率は約15.6%)
同じ5,000万円を配当として受け取る場合は、他の所得と合算される総合課税になり、所得水準によっては税負担がこれより重くなりやすい傾向があります。受け取り方の設計だけで手取りが変わるからこそ、早い段階での試算が重要です。
結局いくら残る?株式譲渡と事業譲渡の手取り比較
ここまでの試算を1つの前提でまとめると、次のようになります(いずれも譲渡対価1億円を前提とした概算です)。
| ルート | 負担する税金・費用 | 個人の最終手取り(概算) |
|---|---|---|
| 株式譲渡 | 仲介手数料500万円+譲渡所得税約1,828万円 | 約7,672万円 |
| 事業譲渡+退職金5,000万円 | 法人税等約2,640万円(法人段階)+退職金への課税約782万円(個人段階) | 約4,218万円(+法人内部に資金の一部が残る) |
前提の置き方次第で数字は変わりますが、同じ譲渡対価でも、スキームの選び方だけで数千万円単位の差が生まれうることは、覚えておいて損はありません。
税金以外にも要注意——仲介手数料「最低手数料の罠」
手取りを減らす要因は税金だけではありません。M&A仲介会社への成功報酬は、売却額に一定料率を掛けて段階的に計算する「レーマン方式」が一般的ですが、大手・中堅のM&A仲介会社の中には最低手数料を1,000万〜2,000万円程度に設定しているところもあり、売却額が小さい訪問看護ステーションの場合、手数料だけで手取りの大部分が削られてしまう「手数料負け」が起こり得ます。
訪問看護に特化した仲介先を選ぶ際は、料率だけでなく「最低手数料がいくらか」を必ず確認することが、手取りを守るうえで重要なポイントです。
税金を払ってでも、今M&Aを検討する価値がある理由
ここまで税金の話を中心にしてきましたが、視点を変えると、税金や手数料を差し引いてもなお、M&Aという選択肢には「自主廃業」にはない価値があります。
自主的に廃業する場合、スタッフへの退職金、事業所の賃貸解約違約金、医療機器・車両のリース残債の一括請求、そして経営者個人が負っている借入金の個人保証の返済など、数百万円〜数千万円規模の自己負担が発生し、最悪の場合は自己破産に至るケースもあります。M&Aによって事業を引き継いでもらえれば、これらの廃業コストの多くを回避でき、負債を買い手に引き継ぐか売却対価で相殺したうえで、手元にリスタートのための安心なキャッシュを残す「債務整理・再起の手段」として機能します。これが、税金を払ってでもM&Aを検討する実利面の価値です。
同時に、M&Aには社会的な意味もあります。今の職場に慣れたスタッフの雇用と処遇を維持したまま次の経営者に引き継げること(雇用の維持と処遇改善)、利用者が担当看護師を変えずに在宅療養を続けられること(地域医療の持続)は、経営者が突然倒れて事業所が機能不全に陥るよりも、はるかにスタッフと利用者を守る「責任ある英断」だと言えます。そして何より、経営責任と24時間対応のオンコール体制という重圧から解放され、一人の看護師・現場プレイヤーとして夜安心して眠れる生活を取り戻せること自体が、税金や手数料を上回る価値になり得ます。
税金の話をすると「結局そんなに残らないのか」とがっかりされる方もいますが、廃業した場合にかかる費用や、個人保証の重さと比べてみてください。M&Aは、税金を払ってでも選ぶ価値がある「守りの選択肢」でもあるんです。
そもそも自分の事業所がいくらで売れるのか、価格算定の考え方から知りたい方は、こちらの記事もあわせてご覧ください。
訪問看護ステーションの価格算定:事業承継・M&Aを成功させるための重要ポイントを読むよくある質問
個人事業主として訪問看護ステーションを運営している場合も、税金の考え方は同じですか?
訪問看護ステーションの経営形態は実務上、株式会社等の法人が中心ですが、個人事業として運営している場合は「株式」そのものが存在しないため、株式譲渡という選択肢がありません。事業用資産の譲渡は原則として譲渡所得や事業所得として課税され、法人のケースとは計算方法が異なります。ご自身の経営形態に応じた税金の扱いは、早い段階で税理士に確認することをおすすめします。
手取りを増やすために、売却前にできる準備はありますか?
退職金規程の整備や勤続年数の確認、含み損益の整理など、売却のかなり前から準備できることがあります。特に退職金は受け取り方次第で税負担が大きく変わるため、M&Aの話が具体化する前の段階で税理士や専門家に相談しておくと、選べる選択肢が広がります。
消費税はいつ、誰が負担しますか?
事業譲渡で発生する消費税は、買い手が売買代金に上乗せして支払い、売り手の法人がそれを預かって申告・納税する仕組みです。株式譲渡の場合は、株式という有価証券の譲渡にあたるため消費税は課税されません。
株式譲渡と事業譲渡、結局どちらが手取りは多くなりますか?
一概には言えませんが、本記事の試算例のように、オーナー個人が保有する株式をそのまま売る株式譲渡の方が、課税の段階が少ない分、手取りが多くなりやすい傾向はあります。ただし、買い手側が特定の資産・契約だけを引き継ぎたい場合や、簿外債務を切り離したい場合は事業譲渡が選ばれることもあり、最終的には買い手との交渉や双方の税務メリットのバランスで決まります。
税理士に相談するタイミングはいつがベストですか?
「売却を具体的に検討し始めた段階」がベストです。スキームの選択や退職金の設計は、契約条件がある程度固まってからでは変更が難しくなります。M&A仲介会社への相談と並行して、早い段階で顧問税理士や専門家に試算を依頼しておくことをおすすめします。
ビジケアに相談すると、税金の計算についても相談に乗ってもらえますか?
ビジケアは訪問看護ステーションに特化した事業承継・M&A支援を行っており、事前相談・無料査定の段階から売却価格の想定や進め方についてご説明します。税額の最終的な確定申告等は税理士の専門領域となりますが、必要に応じて専門家とも連携しながら、売手側の利益最大化に専念してサポートします。
まとめ|手取り額はスキーム選びと受け取り方で大きく変わる
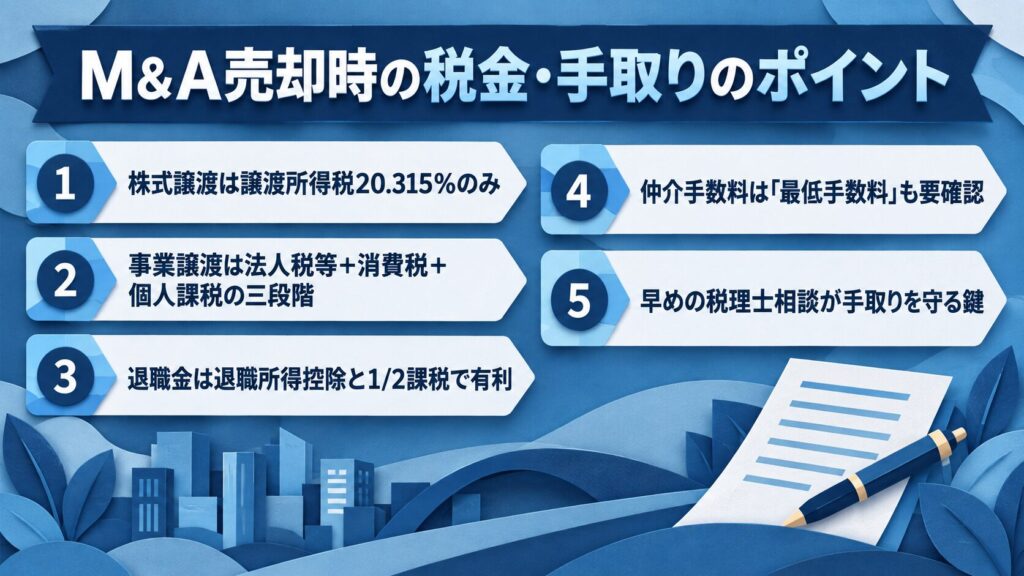
訪問看護ステーションのM&Aでかかる税金は、株式譲渡か事業譲渡かで課税の仕組みそのものが異なり、さらに事業譲渡では資金の受け取り方(退職金か配当か)によっても手取りが変わります。査定額だけを見て一喜一憂せず、「税引き後にいくら残るのか」を早い段階で試算しておくことが、後悔しない売却の第一歩です。
- 株式譲渡は譲渡所得税20.315%(申告分離課税)のみ。課税の段階が少なく手取りを確保しやすい
- 事業譲渡は法人税等(実効税率おおむね33%前後)+消費税10%(課税資産部分)+個人が受け取る際の課税という三段階コストになりやすい
- 退職金は退職所得控除と1/2課税という2つの優遇があり、受け取り方の設計次第で手取りが大きく変わる
- 指定申請の空白期間リスクや仲介手数料の「最低手数料の罠」も、手取りを左右する重要な要素
- 税金を払ってでも、廃業コストの回避と個人保証からの解放という実利は大きい
正確な税額は、ご自身の状況(取得費・簿価・勤続年数・地方税率など)によって変わります。試算はあくまで概算として捉え、実際の手続きに入る前に必ず税理士・専門家に確認してください。
訪問看護特化の事業承継・M&A支援「ビジケア」について
ビジケアは、これまで訪問看護ステーションの経営サポートを通じて、数多くの事業所の課題に寄り添ってきました。その経験・知見・ネットワークを活かし、訪問看護ステーションに特化した事業承継・M&A支援サービスを提供しています。
国が創設したM&A支援機関登録制度の登録を受け、中小企業庁の「中小M&Aガイドライン(第3版)」の遵守にも取り組んでおり、ご相談・お相手探しにかかる着手金や中間金は一切無料(0円)です。
支援の範囲は、秘密保持契約の締結から、企業価値算定、お相手探し・マッチング、トップ面談・条件交渉、最終契約・引き継ぎ完了まで、一貫してサポートします。税額の試算や税務上の最終判断は税理士の専門領域となりますが、必要に応じて専門家とも連携しながら、売手側の利益最大化に専念してご支援します。
ビジケアは、訪問看護業界に特化した経験・知見・ネットワークを活かし、売手側の利益最大化に専念してご支援します。ご相談・お相手探しの着手金・中間金は無料(0円)でご利用いただけます。
- 現場を知り尽くしているからこその「適正評価」
- 専門家による「安心の承継サポート」
- 広範なネットワークを活用したご縁つなぎ
ビジケア公式LINEに登録すると、訪問看護に関する最新情報(診療報酬や介護報酬改定を中心とした内容)が月に2回無料で配信されます。
最新セミナー情報やお得なご案内も配信していますので、よろしければ登録をお願いします。