確定申告の時期になると、利用者さんやご家族から「訪問看護の利用料は医療費控除の対象になりますか?」と聞かれることがあります。介護保険と医療保険、どちらで訪問看護を利用しているかによって話がややこしく感じられる方も多いようです。
結論から言うと、訪問看護の利用者負担額は、介護保険を使っている場合も医療保険を使っている場合も、原則として医療費控除の対象になります。この記事では、国税庁の情報をもとに、医療費控除の基本的な仕組みから、介護保険サービスにおける対象範囲、確定申告時に気をつけたいポイントまで解説します。
訪問看護ステーションのスタッフが税金の専門家として相談に乗る必要はありませんが、「訪問看護は医療費控除の対象になるのか」という基本的な質問には自信を持って答えられるようにしておきたいところです。制度の仕組みを正しく理解しておくことは、利用者さんやご家族との信頼関係にもつながります。
- 医療費控除の基本的な仕組みと計算式
- 訪問看護(介護保険・医療保険)が医療費控除の対象になる根拠
- 介護保険サービスのうち医療費控除の対象になるもの・ならないもの
- 訪問介護等の「福祉系サービス」が対象になる条件
- 確定申告時に利用者・家族に案内する際の注意点
目次
そもそも医療費控除とは?
医療費控除とは、その年の1月1日から12月31日までの間に、本人または生計を一にする配偶者・親族のために支払った医療費が一定額を超える場合に受けられる所得控除です。国税庁のタックスアンサーでは、控除額は次の計算式で求めるとされています。
控除額 =(実際に支払った医療費の合計額 − 保険金などで補てんされる金額)− 10万円
※その年の総所得金額等が200万円未満の方は、10万円ではなく「総所得金額等の5%」が差し引かれます。控除額の上限は200万円です。
医療費控除を受けるには、確定申告書に「医療費控除の明細書」を添付して所轄の税務署に提出する必要があります。医療保険者から交付された医療費通知を添付すれば、明細書の記載を簡略化できる場合もあります。国税庁の確定申告書等作成コーナーを使えばオンラインでも作成・提出が可能です。
訪問看護は医療費控除の対象になるのか?
訪問看護は、利用している保険制度(介護保険か医療保険か)にかかわらず、医療費控除の対象になります。
医療保険で訪問看護を利用している場合
医療保険による訪問看護は、医師の指示のもとで行われる療養上の世話・診療の補助にあたるため、医療費控除の対象となる「医療費」に該当します。訪問看護ステーションが発行する領収証に記載された利用者負担額(自己負担額)が対象です。
介護保険で訪問看護を利用している場合
介護保険による訪問看護についても、国税庁が示す介護保険サービスの整理の中で「医療系サービス」に位置づけられており、利用者負担額の全額が医療費控除の対象になります。この点は次の章で詳しく解説します。
介護保険で訪問看護を使っているご家族から「介護保険サービスは医療費控除の対象外なんじゃないの?」と聞かれることがありますが、訪問看護は「医療系サービス」という区分に入るので対象になります。ここを誤解されている方は意外と多い印象です。
介護保険サービスのうち医療費控除の対象になるもの
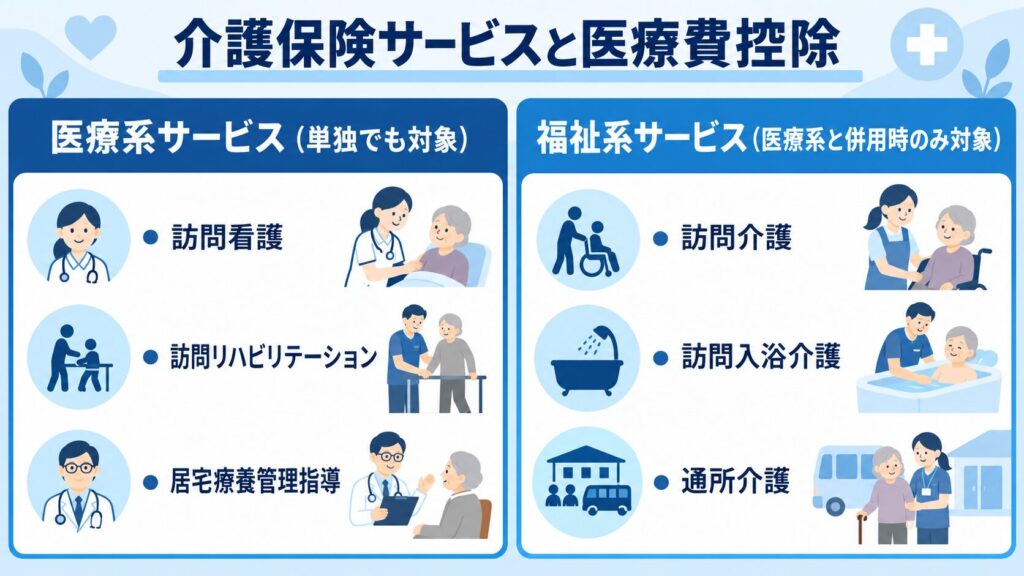
国税庁の「No.1127 医療費控除の対象となる介護保険制度下での居宅サービス等の対価」では、介護保険の居宅サービス等を大きく「医療系サービス」と「福祉系サービス」に整理しています。
医療系サービス(自己負担額の全額が対象)
保健師や看護師等により行われる療養上の世話・診療の補助にあたるサービスで、次のようなものが医療系サービスに位置づけられています。
- (介護予防)訪問看護
- (介護予防)訪問リハビリテーション
- (介護予防)居宅療養管理指導
- (介護予防)通所リハビリテーション
- (介護予防)短期入所療養介護
- 定期巡回・随時対応型訪問介護看護(一体型事業所で訪問看護を利用する場合に限る)
- 看護小規模多機能型居宅介護
これらのサービスは、それ単体を利用した場合でも自己負担額の全額が医療費控除の対象になります。
福祉系サービス(医療系サービスと併せて利用した場合のみ対象)
訪問介護(ホームヘルプ)、訪問入浴介護、通所介護(デイサービス)などの「福祉系サービス」は、単独では医療費控除の対象になりません。国税庁の整理では、1か月単位の居宅サービス計画(ケアプラン)に医療系サービスが位置づけられている場合に限り、あわせて利用した福祉系サービスの自己負担額も対象になるとされています。実務上は、ケアマネジャーが作成する「サービス利用票」に医療系サービスが記載されているかどうかで判断されます。
福祉系サービスのみを利用し、医療系サービスをケアプランに位置づけていない場合、その月の福祉系サービス費用は医療費控除の対象になりません。訪問看護等の医療系サービスを併用しているかどうかで扱いが変わる点に注意しましょう。
施設サービスの医療費控除の扱い
訪問看護の利用者さんは在宅で暮らす方が中心ですが、状態の変化にともなって施設入所を検討される方も少なくありません。施設サービスの医療費控除の扱いは、居宅サービスとは異なる整理がされているため、あわせて押さえておくと相談対応の幅が広がります。国税庁の整理上、施設・サービスの種類によって次のように扱いが分かれます。
| 施設・サービスの種類 | 医療費控除の扱い |
|---|---|
| 指定介護老人福祉施設(特別養護老人ホーム) | 施設サービス費・食費・居住費の自己負担額のうち2分の1相当額が対象 |
| 介護老人保健施設・介護医療院 | 施設サービス費等の自己負担額の全額が対象 |
| 認知症対応型共同生活介護(グループホーム) | 医療費控除の対象外 |
| 特定施設入居者生活介護(有料老人ホーム等) | 医療費控除の対象外 |
| 福祉用具貸与 | 医療費控除の対象外 |
訪問看護の利用者さんの中には、将来的に施設入所を検討されている方もいるため、あわせて知っておくと相談対応の幅が広がります。特に特別養護老人ホームは「自己負担額の全額ではなく2分の1相当額」という点を誤解しているご家族が多く、確定申告の際に想定より控除額が少なかったと戸惑われるケースも見られます。事前にこうした違いを知っておいてもらうだけでも、余計な混乱を避けられるでしょう。
確定申告時に案内する際の注意点
訪問看護の利用者・ご家族の多くは高齢の方やそのご家族であり、確定申告の手続きに不慣れな方も少なくありません。訪問看護ステーションのスタッフが税務相談そのものに応じることはできませんが、日々の業務の中で質問された際に、次のようなポイントを案内できると親切です。
- 領収証を必ず保管してもらう訪問看護ステーションが発行する領収証には、医療費控除の対象となる金額が記載されるのが基本です。年間分をまとめて保管してもらうよう伝えましょう。
- 介護保険と医療保険を混同しないよう説明するどちらの保険で利用していても訪問看護自体は対象になりますが、あわせて利用している他のサービス(福祉系サービス等)は扱いが異なる場合があると伝えます。
- 詳細な判断は税務署・税理士に確認するよう案内する個々のケースの最終的な判断は税務の専門家に委ねるのが安全です。
本記事は国税庁の公表情報をもとにした一般的な解説です。個別の申告内容についての最終判断は、必ず所轄の税務署または税理士にご確認ください。訪問看護ステーションのスタッフが個別の税務相談に応じることは避け、案内にとどめましょう。
よくある質問
訪問看護の交通費(訪問看護管理療養費に含まれない実費部分)も医療費控除の対象になりますか?
訪問看護ステーションが発行する領収証に記載された、医療費控除の対象となる金額の範囲で判断されます。実費として別途請求される交通費等の扱いは事業所や請求項目によって異なるため、領収証の記載内容や税務署の案内を確認してください。
訪問介護だけを利用している場合、医療費控除の対象になりますか?
訪問介護は「福祉系サービス」に位置づけられており、単独利用の場合は医療費控除の対象になりません。同じケアプランに訪問看護等の医療系サービスが位置づけられている場合に限り、あわせて対象になります。
医療費控除の明細書はどこで手に入りますか?
国税庁の確定申告書等作成コーナーで作成できるほか、税務署の窓口でも入手できます。医療保険者から交付された医療費通知を活用すると、記載を簡略化できる場合があります。
特別養護老人ホームの費用はすべて医療費控除の対象になりますか?
指定介護老人福祉施設(特別養護老人ホーム)の施設サービス費等の自己負担額については、その2分の1相当額が医療費控除の対象とされています。全額が対象になるわけではない点に注意してください。
税制は改正される場合があります。実際の申告にあたっては、国税庁の最新情報および所轄の税務署・税理士に必ずご確認ください。
まとめ|訪問看護は医療費控除の対象。ただし他サービスとの併用条件に注意
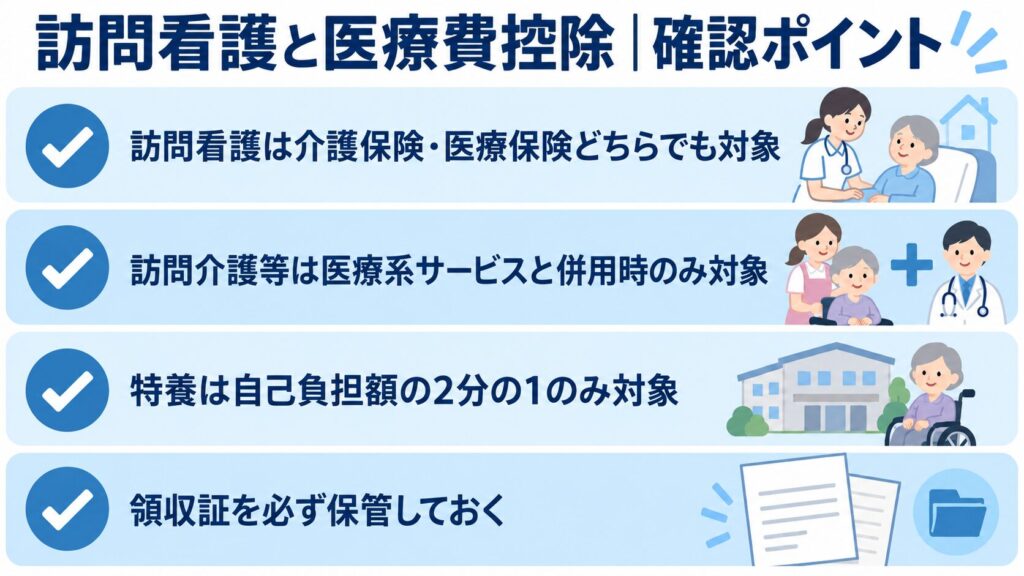
訪問看護は、介護保険・医療保険のどちらで利用していても医療費控除の対象になります。一方で、訪問介護等の福祉系サービスは医療系サービスとの併用が条件になるなど、介護保険サービス全体で見ると対象・非対象が分かれています。利用者・ご家族から質問を受けた際に、正確な情報を落ち着いて案内できるよう、基本的な仕組みを押さえておきましょう。
- 医療費控除は年間の医療費が一定額を超えた場合に受けられる所得控除
- 訪問看護は介護保険・医療保険いずれでも医療費控除の対象
- 訪問看護等の「医療系サービス」は単独利用でも自己負担額全額が対象
- 訪問介護等の「福祉系サービス」は医療系サービスと併用した場合のみ対象
- 特別養護老人ホームは自己負担額の2分の1のみが対象で、グループホーム等は対象外
個別の申告内容についての最終的な判断は、必ず税務署や税理士に確認するよう案内しましょう。
ビジケア公式LINEに登録すると、訪問看護に関する最新情報(診療報酬や介護報酬改定を中心とした内容)が月に2回無料で配信されます。
最新セミナー情報やお得なご案内も配信していますので、よろしければ登録をお願いします。