訪問看護ステーションのM&Aを具体的に検討し始めると、必ず突き当たる分かれ道があります。それが「事業譲渡」にするか「株式譲渡」にするか、という選択です。同じ「売却」という言葉でも、どちらを選ぶかによって、指定の引き継ぎ方、従業員との契約の扱い、税金の負担、手続きにかかる時間まで、まったく別物になります。特に訪問看護は、介護保険と医療保険の両方から指定を受けて運営している特殊な事業のため、一般的な中小企業のM&A解説をそのまま当てはめると、思わぬ落とし穴にはまることがあります。
本記事では、「そもそもM&Aとは何か」という基礎の説明は最小限にとどめ、実際に売却を検討し始めた経営者が最も知りたい「事業譲渡と株式譲渡、結局どちらを選ぶべきか」という判断軸に絞って整理します。訪問看護特有の「指定の引き継ぎと空白期間リスク」を中心に、メリット・デメリット、税金面の違いという3つの視点から、実務目線で解説していきます。
- 事業譲渡と株式譲渡の基本的な仕組みの違いと、それぞれのメリット・デメリット
- 訪問看護ステーションの「指定」が、手法によってどう引き継がれ方が変わるか
- 空白期間が発生した場合の資金繰りリスクと、その回避方法
- 税金面でどちらが手取りを確保しやすいか(判断軸としての位置づけ)
- 結局どちらを選ぶべきか、判断のためのチェックポイント
目次
事業譲渡と株式譲渡、何が違うのか
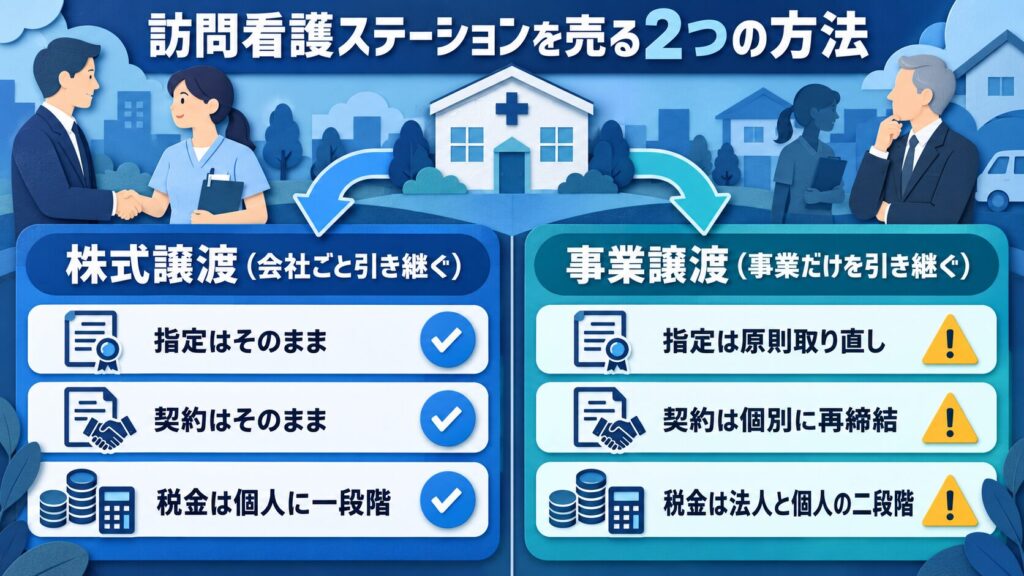
株式譲渡は、オーナーが保有する会社の株式を買い手に売る方法です。会社(法人格)はそのまま存続し、経営者だけが交代するイメージに近く、指定や契約関係も原則として自動的に引き継がれます。一方、事業譲渡は、法人が事業を構成する人・契約・資産・指定などを個別に買い手へ譲り渡す方法で、法人格そのものは売り手側に残ります。まずは基本的な違いを一覧で押さえておきましょう。
| 項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 譲渡の対象 | 会社の株式(経営権) | 事業を構成する資産・契約・人員・指定 |
| 法人格 | 存続(買い手グループの傘下に) | 売り手法人に残る(清算または他事業で存続) |
| 指定・許認可 | 原則そのまま引き継がれる | 原則、買い手が新規に取り直す必要がある |
| 雇用契約・賃貸借契約 | 自動的に存続する | 個別に相手方の同意・再締結が必要 |
| 手続きの重さ | 比較的シンプル | 資産・契約ごとの個別手続きが必要 |
株式譲渡のメリット・デメリット
株式譲渡の最大のメリットは、指定・許認可・雇用契約・賃貸借契約など、事業所を成り立たせているほぼすべての要素が、法人格ごとそのまま引き継がれることです。次の見出しで詳しく触れますが、この「引き継ぎの確実さ」は、訪問看護ステーションのM&Aにおいて特に重要な意味を持ちます。手続きも事業譲渡に比べて比較的シンプルで、スケジュールを立てやすいという実務上の利点もあります。
一方でデメリットもあります。株式譲渡は法人をまるごと引き継ぐ取引のため、買い手は簿外債務や、過去の実地指導・運営指導で受けた指摘事項など、法人に紐づくリスクもすべて引き受けることになります。そのため買い手側のデューデリジェンス(事前調査)が厳しくなりやすく、価格交渉での減額要因にされることもあります。また、多くの中小企業が該当する「譲渡制限株式」を発行している場合は、株主総会または取締役会の承認が必要になり、株主が複数いる場合は全株主の同意を集める手間もかかります。
「会社を丸ごと引き継ぐ」ということは、良いところも悪いところも含めて引き継ぐ、ということでもあります。過去の実地指導での指摘事項や、返戻・過誤の履歴なども、事前に整理しておくと交渉がスムーズになりますよ。
事業譲渡のメリット・デメリット
事業譲渡の最大のメリットは、買い手が必要な事業・資産だけを選んで引き継げる柔軟性です。簿外債務やトラブルのある契約を切り離せるため、買い手側がリスクを取りやすくなり、交渉がまとまりやすいケースもあります。また、売り手の法人格自体は残るため、社名や法人に対する思い入れを残しつつ、事業の一部だけを次の経営者に託す、という選び方もできます。
一方でデメリットは小さくありません。指定は原則として買い手が新規に取り直す必要があり、タイミングを誤ると空白期間が発生するリスクがあります(詳しくは次の見出しで解説します)。雇用契約も自動的には引き継がれず、従業員一人ひとりの個別同意を得て、買い手企業と結び直す必要があります。賃貸借契約・医療機器のリース契約なども、貸主の承諾を得て契約者を変更する手続きが必要です。加えて、譲渡する資産の帳簿価額が会社の総資産額の5分の1を超えるなど「事業の重要な一部の譲渡」に該当する場合は、会社法第467条に基づき株主総会の特別決議が必要になります。税金面でも、法人段階と個人段階の二段階課税になりやすいという違いがあります(後述)。
訪問看護特有の分かれ目——指定の引き継ぎと「空白期間」リスク
訪問看護ステーションは、健康保険法に基づく「指定訪問看護事業者」としての指定を受けて運営しています。地方厚生局の案内でも「訪問看護事業者が、健康保険法に基づく訪問看護事業を行うためには、あらかじめ地方厚生(支)局長による指定訪問看護事業者の指定を受ける必要があります」と明記されています。なお、介護保険法に基づく「指定居宅サービス事業者」の指定を受けている場合は、別段の申出がない限りこの健康保険法の指定を受けたものと「みなし」てもらえる仕組みがあるため、通常は両方に別々の申請書類を出す必要はありません。
株式譲渡であれば、指定を受けている法人格自体は変わらないため、原則として代表者変更等の変更届の提出で足ります。これに対して事業譲渡では、指定は法人(事業者)に対して行われているものであるため、原則として自動的には引き継がれず、買い手側が新規に指定申請を行う必要があります。内閣府 規制改革推進会議の医療・介護ワーキング・グループ資料(厚生労働省提供)でも「介護保険法・老人福祉法・障害者総合支援法においては、合併等に特有の規制・手続は規定しておらず、指定の新規申請のみを求めています」と明記されており、吸収合併される法人の事業所を存続法人が引き継ぐ場合も「新規に申請指定を行う必要がある」との整理が示されています。事業譲渡は合併よりもさらに個別の法人間契約であるため、同様に新規申請が原則となります。
旧事業所の指定廃止と新事業所の指定開始のタイミングを1日でも誤ると、数週間〜1か月にわたって介護報酬・医療保険からの入金が一切ない「売上ゼロ」の空白期間が発生することがあります。資金繰りが厳しい事業所ほど、この空白期間が給与未払い・黒字倒産に直結しかねません。回避には、管轄の都道府県・厚生局との「同日廃止・同日新規指定」の緻密な調整(または株式譲渡への切り替え)が必須で、訪問看護の実務と行政手続きの両方を熟知した専門家のサポートが欠かせない領域です。
また、新規指定には人員基準を満たしていることの確認も必要です。承継時に看護師の継続雇用が確定していないと、買い手側で人員基準を満たせず指定そのものが下りない、という事態にもなりかねません。事業譲渡を選ぶ場合は、税金や価格の交渉と並行して、「誰が、いつ、どの指定を、どう引き継ぐか」というスケジュールを、できるだけ早い段階から具体化しておく必要があります。M&A全体の進め方と期間の目安は、訪問看護M&Aの手続き・流れを5つのステップで解説した記事で確認できます。
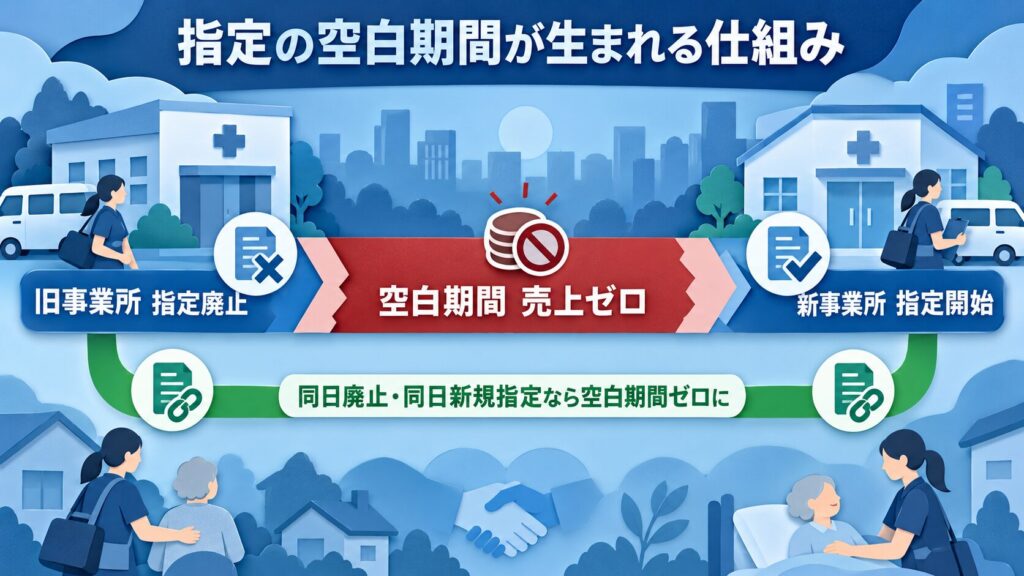
この空白期間の話は、税金の話よりも先に押さえておいてほしいポイントです。査定額がいくら良くても、空白期間で給与が払えなくなっては本末転倒ですから。手法を決める前に、まず指定の引き継ぎ方を確認する、という順番を大切にしてください。
税金面の違い——判断軸としてのポイント
株式譲渡でオーナーが得る売却益は、他の所得と切り離して計算する申告分離課税の対象で、税率は所得税・復興特別所得税・住民税を合わせて20.315%です。これに対して事業譲渡は、売却益がまず法人の利益として法人税等の対象になり、その資金をオーナーが個人として受け取る段階でもう一度課税される「二段階課税」の構造になりやすく、加えてのれん・器具備品などの課税資産部分には消費税もかかります。一般的な傾向として、株式譲渡の方が課税の段階が少なく、手取りを確保しやすいとされています。一方で事業譲渡でも、法人に残った資金を退職金として受け取るなど、受け取り方を工夫することで税負担を抑えられる余地があります。
本記事は「どちらの手法を選ぶか」という判断軸にフォーカスしているため、具体的な税額の試算はここでは扱いません。正確な税額は、取得費・勤続年数・地方税率などの条件によって大きく変わるため、実際の手続きに入る前に、必ず税理士へ確認することをおすすめします。売却時にかかる税金の種類や手取り額の目安は、訪問看護ステーションM&A売却の税金と手取り額の計算法で詳しく解説しています。
手取りを減らす要因は税金だけではありません。M&A仲介会社への成功報酬は、売却額に応じて段階的に料率を掛ける「レーマン方式」が一般的ですが、大手・中堅のM&A仲介会社の中には最低手数料を1,000万〜2,000万円程度に設定しているところもあり、売却額が小さい訪問看護ステーションでは、手数料だけで手取りの大部分が削られてしまう「手数料負け」が起こり得ます。手法の選択とあわせて、仲介先の料率と最低手数料の両方を必ず確認しましょう。
結局どちらを選ぶべきか?判断のためのチェックポイント
ここまでの内容を踏まえると、判断のポイントは次のように整理できます。
| 優先したいこと | 選ばれやすい手法 |
|---|---|
| 指定を確実に、早く引き継ぎたい | 株式譲渡 |
| 簿外債務や特定のトラブル契約を切り離したい | 事業譲渡 |
| 買い手が特定の事業所・エリアだけを求めている | 事業譲渡 |
| 手取り額を最優先したい | 株式譲渡が有利になりやすいが、退職金設計次第で事業譲渡でも改善余地あり |
| 株主が自分一人で、法人ごと引退したい | 株式譲渡(手続きがシンプル) |
ただし、最終的にどちらを選ぶかは、売り手だけの希望で一方的に決まるものではありません。買い手側が「何を引き継ぎたいか」(法人ごとか、特定の事業所だけか)によっても左右されます。だからこそ、早い段階で訪問看護の実務に詳しい専門家に相談し、自分のケースでは株式譲渡・事業譲渡それぞれでどのような条件になりそうか、両方のシミュレーションを比較しておくことが重要です。
なぜ、この選択に時間をかける価値があるのか
手法選びをおろそかにして、指定の空白期間で資金繰りが行き詰まったり、税金の設計を誤って手取りが大きく目減りしたりすれば、それは本末転倒です。適切な手法を選ぶことは、単なる事務手続きではありません。今の職場に慣れたスタッフの雇用と処遇を維持したまま次の経営者に引き継ぐこと(雇用の維持と処遇改善)、利用者が担当看護師を変えずに在宅療養を続けられること(地域医療の持続)、そして廃業コスト(退職金・賃貸解約違約金・リースの残債一括請求・個人保証の返済など、数百万〜数千万円規模の自己負担、最悪の場合は自己破産)を回避し、手元にリスタートのための安心なキャッシュを残すこと(債務整理・再起という実利)——この3つを同時に実現するための土台になります。
そして何より、経営責任と24時間対応のオンコール体制という重圧から解放され、一人の看護師・現場プレイヤーとして夜安心して眠れる生活を取り戻せること自体が、手続きの手間をかけてでも手法をきちんと選ぶ価値だと言えます。
M&Aの基本的な仕組みや全体の流れから改めて確認したい方は、こちらの記事もあわせてご覧ください。
訪問看護ステーションにおけるM&Aとは?基本から分かりやすく解説を読むよくある質問
事業譲渡でも、指定の空白期間を必ず避けられませんか?
空白期間の発生自体は、廃止と新規指定のタイミング調整次第で防げる可能性があります。ただし、管轄の都道府県・厚生局との緻密なスケジュール調整が前提となるため、訪問看護の実務と行政手続きの両方に詳しい専門家に、できるだけ早い段階から相談しておくことが重要です。
株式譲渡を選べば、税金以外のリスクはありませんか?
株式譲渡は指定や契約がそのまま引き継がれる分、法人に紐づく簿外債務や、過去の実地指導・運営指導での指摘事項などのリスクも、そのまま買い手に引き継がれます。買い手側のデューデリジェンスが厳しくなり、価格交渉で減額要因にされることもあるため、事前に法人の財務・契約関係を整理しておくことが重要です。
従業員の雇用契約は、事業譲渡だとどうなりますか?
事業譲渡の場合、雇用契約は自動的には引き継がれず、従業員一人ひとりの個別の同意を得たうえで、買い手企業と新たに雇用契約を結び直す必要があります。株式譲渡であれば、雇用主である法人自体は変わらないため、雇用契約もそのまま存続します。
小規模な訪問看護ステーションでも、この判断軸は同じですか?
基本的な判断軸は事業所の規模に関わらず共通ですが、小規模な事業所ほど、廃止・新規指定にかかる事務負担や、仲介手数料の「最低手数料の罠」の影響が相対的に大きくなりやすい傾向があります。規模が小さいからこそ、早い段階での専門家への相談が重要です。
事業譲渡と株式譲渡、どちらを選ぶかは誰が決めますか?
最終的には、売り手の希望(税金面や簿外債務の切り離しなど)と、買い手の希望(引き継ぎたい範囲)をすり合わせたうえで、双方の合意で決まります。売り手側だけの希望で一方的に決められるものではないため、交渉の初期段階からどちらの手法を軸に進めたいかを意識しておくと、話し合いがスムーズになります。
ビジケアに相談すると、事業譲渡・株式譲渡どちらが良いか判断してもらえますか?
ビジケアは訪問看護ステーションに特化した事業承継・M&A支援を行っており、事前相談・無料査定の段階から、事業所の状況に応じた進め方についてご説明します。手法の最終判断には税務・法務の専門的な検討も関わるため、必要に応じて税理士・弁護士などの専門家とも連携しながら、売手側の利益最大化に専念してサポートします。
まとめ|手法選びは「指定の引き継ぎ方」から逆算する
訪問看護ステーションのM&Aで事業譲渡と株式譲渡のどちらを選ぶかは、税金だけで決められるものではありません。指定の引き継ぎ方、契約関係の扱い、そして空白期間リスクという、訪問看護特有の事情を踏まえたうえで、総合的に判断する必要があります。
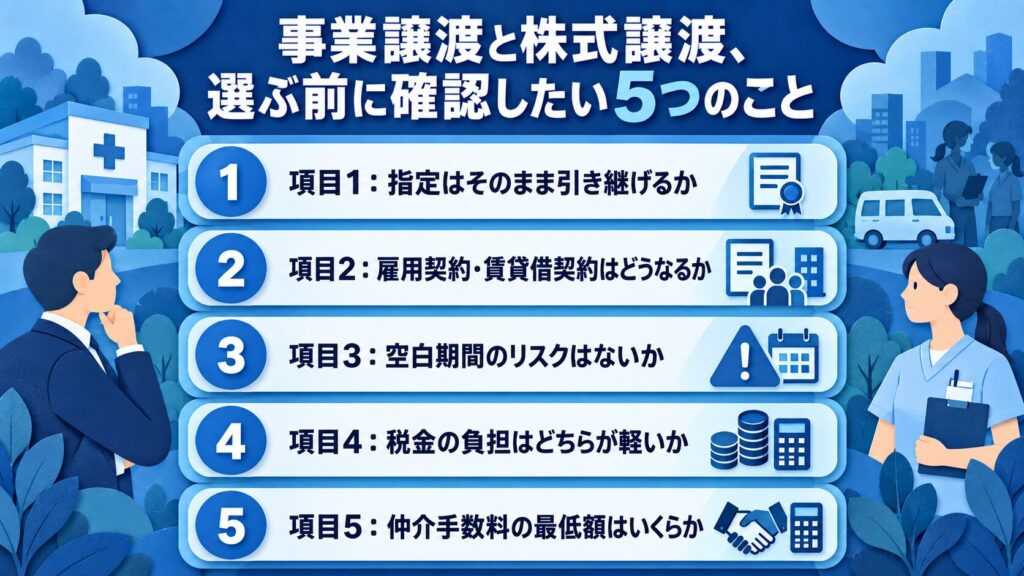
- 株式譲渡は法人格ごと引き継がれるため、指定・契約が原則そのまま存続し、手続きも比較的シンプル
- 事業譲渡は必要な事業だけを選んで引き継げる柔軟性がある一方、指定は原則新規申請が必要
- 指定の廃止・新規のタイミングを誤ると、数週間〜1か月の「空白期間」で資金繰りが悪化するリスクがある
- 税金は株式譲渡の方が課税の段階が少なく手取りを確保しやすい傾向。ただし退職金設計次第で事業譲渡にも改善余地あり
- 最終的な選択は、指定の引き継ぎ方・契約関係・税金・買い手の意向を総合して、早めに専門家と相談しながら決めることが重要
どちらの手法にも一長一短があり、正解は事業所ごとの状況によって変わります。「税引き後にいくら残るか」だけでなく、「指定をいつ、どう引き継ぐか」まで含めて、早い段階でシミュレーションしておくことが、後悔しない売却につながります。
訪問看護特化の事業承継・M&A支援「ビジケア」について
ビジケアは、これまで訪問看護ステーションの経営サポートを通じて、数多くの事業所の課題に寄り添ってきました。その経験・知見・ネットワークを活かし、訪問看護ステーションに特化した事業承継・M&A支援サービスを提供しています。
国が創設したM&A支援機関登録制度の登録を受け、中小企業庁の「中小M&Aガイドライン(第3版)」の遵守にも取り組んでおり、ご相談・お相手探しにかかる着手金や中間金は一切無料(0円)です。
支援の範囲は、秘密保持契約の締結から、企業価値算定、お相手探し・マッチング、トップ面談・条件交渉、最終契約・引き継ぎ完了まで、一貫してサポートします。事業譲渡か株式譲渡かという手法の選択についても、訪問看護の実務と行政手続きの両方を踏まえたうえで、必要に応じて税理士・弁護士などの専門家とも連携しながら、売手側の利益最大化に専念してご支援します。
ビジケアは、訪問看護業界に特化した経験・知見・ネットワークを活かし、売手側の利益最大化に専念してご支援します。ご相談・お相手探しの着手金・中間金は無料(0円)でご利用いただけます。
- 現場を知り尽くしているからこその「適正評価」
- 専門家による「安心の承継サポート」
- 広範なネットワークを活用したご縁つなぎ
ビジケア公式LINEに登録すると、訪問看護に関する最新情報(診療報酬や介護報酬改定を中心とした内容)が月に2回無料で配信されます。
最新セミナー情報やお得なご案内も配信していますので、よろしければ登録をお願いします。