決算書の負債の部に並ぶ「役員借入金」、そして貸借対照表の一番下でマイナスになっている「純資産(債務超過)」。この2つの数字を見るたびに、「うちの事業所はもう売り物にならない」「M&Aなんて黒字の事業所だけの話だろう」と、静かに諦めてしまっていないでしょうか。
資金繰りに追われながら一人でオンコールを抱え、決算書の数字に胃が痛くなる夜を過ごしてきた経営者ほど、この思い込みは強くなります。しかし結論から言えば、役員借入金や債務超過があることは、M&Aの買い手がつかない理由には直結しません。この記事では、役員借入金・債務超過がM&Aの査定や手続きで具体的にどう扱われるのか、そしてなぜ買い手がそれでも「引き継ぎたい」と申し出るのかを、中小企業庁のガイドラインなど一次情報に基づいて整理します。
- 役員借入金・債務超過があっても、M&Aの買い手がつく理由
- 役員借入金がM&Aの手続き(株式譲渡・事業譲渡)でどう扱われるか
- 債務超過企業でも評価される「決算書に載らない価値」の正体
- 廃業ではなくM&Aを選ぶことで守れる3つのもの(雇用・地域医療・経営者自身の再起)
- 費用感と、債務超過ならではの注意点
目次
「役員借入金」「債務超過」があると、なぜ売れないと思い込んでしまうのか
役員借入金とは、経営者個人が事業所の運転資金を立て替えるなどして、会社に対してお金を貸している状態を指します。会社側の決算書では「負債」として計上されます。そして、資産の合計よりも負債の合計のほうが大きく、純資産がマイナスになっている状態が「債務超過」です。訪問看護ステーションは開設初期に運転資金がかさみやすく、経営者個人の資金でしのいできた結果、この2つが同時に発生しているケースは決して珍しくありません。
「負債が資産を上回っている=会社に価値がない」というのは、決算書だけを見れば自然な発想です。しかし、この発想こそが、本来なら再起できたはずの経営者を、廃業という最も高くつく選択肢に追い込んでしまう最大の誤解です。次の章で、その理由を具体的に見ていきます。
「債務超過だから」と一人で結論を出す前に、まず一度、決算書の外側にある価値を専門家に見てもらってほしいんです。数字に表れない部分にこそ、買い手が本当に欲しいものが隠れていることが多いんですよ。
結論:役員借入金・債務超過があっても、M&Aの買い手はつきます
中小企業庁が公表している「中小M&Aガイドライン(第3版)」では、債務超過企業のM&Aについて次のように明記されています。「事業の価値は最終的には譲り受け側の評価により決まるものであり、一概に債務超過だからといって廃業しか選択肢がないとは限らない」。さらに、「貸借対照表の簿価上は債務超過であっても、資産・負債を時価評価し直した結果、実態としては資産超過であることが判明するケースもある」とも述べられています。
つまり、決算書の「簿価」上の債務超過と、実際にM&Aで評価される「実態」の企業価値は、別の物差しだということです。同ガイドラインは、譲り渡し側の事業が小規模であったり赤字・債務超過であったりしても、譲り受け側が高い技術力や優良な取引先、優秀な従業員、地域内での知名度といった要素に事業の価値を見出し、「ぜひ譲り受けたい」と申し出ることは大いにあり得ると解説しています。
訪問看護ステーションにおける「決算書に載らない価値」の代表格が、指定を受けた看護師という人材そのものと、地域で築いてきた利用者基盤(紹介元との関係・稼働中の指定枠)です。人材不足が続く業界だからこそ、これらは買い手にとって数千万円規模の価値を持ちうる資産として評価されます。
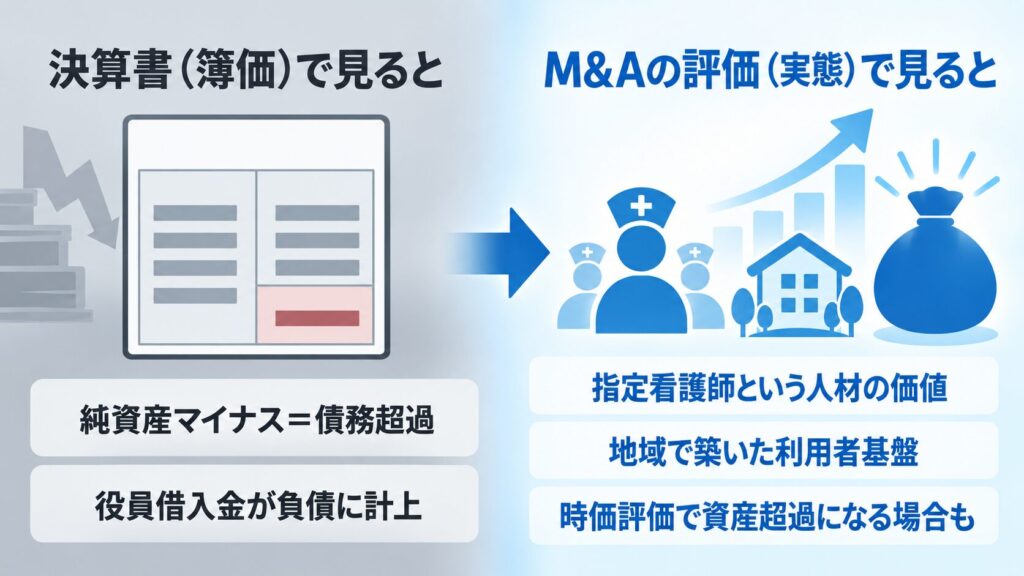
買い手が本当に見ているのは「決算書の数字」ではなく事業そのものです
M&Aの譲渡額は、決算書の純資産額をそのまま引き写すわけではありません。中小M&Aガイドラインが示す考え方では、「時価純資産法」で算定した金額に、数年分の利益を加算して譲渡額を交渉するケースが一般的とされています。この「数年分の利益」にあたる部分が、いわゆる「のれん代」であり、貸借対照表には表れない、事業が将来にわたって稼ぐ力そのものを指します。
訪問看護業界向けにも、「資産+のれん代-負債=評価額」という考え方で自事業所の評価額の目安を試算する方法が紹介されています。この式が示す通り、負債(役員借入金を含む)はマイナス要素として計算式に入りますが、それを上回る「のれん代」があれば、評価額はプラスになり得るのです。
| 視点 | 決算書(簿価)だけを見た場合 | M&Aの評価で実際に見られる視点 |
|---|---|---|
| 純資産 | マイナス=債務超過、価値なしと判断されがち | 資産・負債を時価評価し直すと資産超過になる場合もある |
| 人材 | 単なる人件費(コスト)として計上 | 採用難の業界で「指定を受けた看護師の在籍」自体が価値 |
| 利用者・紹介元 | 売上高としてしか見えない | 安定的に稼働している指定枠・地域内の信頼関係として評価 |
| 役員借入金 | 単純な負債として評価額を圧迫 | DESや債権放棄などで整理し、譲渡額から相殺する交渉材料にできる |
また、M&Aの成功報酬(仲介手数料)は、譲渡額そのものを基準とする「レーマン方式」で算定されるのが一般的ですが、中小M&Aガイドラインでも、譲り渡し側が債務超過企業の場合には純資産額がゼロ円以下になってしまうため、通常は移動総資産額など別の基準で報酬を算定することが多いと解説されています。つまり、「純資産がマイナスだから交渉のテーブルにすら乗らない」という制度上の壁は、そもそも存在しないということです。
役員借入金はM&Aでどう扱われるのか|株式譲渡・事業譲渡での違い
役員借入金の具体的な扱いは、M&Aの手法によって変わります。訪問看護ステーションのM&Aで主に使われるのは「株式譲渡」と「事業譲渡」の2つです。
| 項目 | 株式譲渡 | 事業譲渡 |
|---|---|---|
| 法人格 | そのまま存続する | 指定は事業所単位で新規取得が必要 |
| 役員借入金の扱い | 会社の負債としてそのまま引き継がれるのが原則 | 譲渡対象から除外し、売り手側に残るのが一般的 |
| 指定申請手続き | 原則不要(法人はそのまま) | 買い手側で新規の指定申請が必須 |
| 向いているケース | 役員借入金を整理・相殺した上で会社ごと引き継ぎたい場合 | 負債を売り手に残し、事業のみをクリーンな状態で引き継ぎたい場合 |
株式譲渡で役員借入金を会社に残したまま引き継ぐ場合、実務では次のような整理方法がよく検討されます。
- 返済:会社の手元資金や譲渡対価の一部で経営者に返済する
- DES(デット・エクイティ・スワップ):役員借入金を資本金(株式)に振り替え、負債を圧縮する
- 債権放棄:経営者が貸付金の返還請求権を放棄する。ただし会社側に債務免除益が発生し、繰越欠損金の範囲を超えると課税が生じうる点には注意が必要です
役員借入金(経営者から会社への貸付金)は、経営者個人にとっては「会社に対する債権」であり、相続が発生した際には相続財産に算入される可能性があります。返済されないまま経営者に万一のことがあれば、ご家族が「回収できない貸付金」に対して相続税を負担することにもなりかねません。M&Aによって役員借入金を整理することは、事業承継の実利であると同時に、ご自身とご家族の資産防衛にもつながります。
事業譲渡を選ぶ場合は、訪問看護ステーションの指定は事業所ごとに紐づいているため、買い手は新規に指定申請を行う必要があります。ここで行政との調整を1日でも誤ると、旧指定の廃止から新指定の効力発生までの間に、介護報酬・診療報酬を一切請求できない「空白期間」が発生し、その間の売上がゼロになります。資金繰りに余裕のない事業所ほど、この空白期間は給与の未払いや黒字倒産に直結しかねない致命的なリスクです。回避するには、管轄の都道府県・厚生局との「同日廃止・同日新規指定」の緻密な調整が必須であり、だからこそ訪問看護の実務と行政手続きの両方を熟知した専門家の伴走が欠かせません。
廃業ではなくM&Aを選ぶことで守れる3つのもの|雇用・地域医療・経営者自身の再起
役員借入金や債務超過を抱えたまま「もう限界だ」と廃業を選んだ場合、何が起きるでしょうか。スタッフの退職金、事務所の賃貸解約違約金、リース契約の残債一括請求、そして経営者個人が背負っている金融機関への個人保証の返済——これらが一度に牙を剥き、数百万円から数千万円規模の自己負担が発生します。手元にキャッシュがなければ、最悪の場合は経営者自身の自己破産にまで至ります。役員借入金として貸し付けていた資金も、当然ながら1円も戻ってきません。M&Aは、この最悪のシナリオを回避するための現実的な選択肢です。
1. 雇用の維持と処遇改善(大義)
買い手企業の多くは、単独の事業所より大きな経営基盤を持っています。M&Aによって在籍する看護師の雇用がそのまま維持されるだけでなく、大手・中堅グループの給与体系や福利厚生に切り替わることで、処遇が改善されるケースも少なくありません。採用難に悩んできた事業所ほど、この変化は職員にとって明確なメリットになります。
2. 地域医療の持続(社会的責任)
経営者が資金繰りに耐えられず突然事業を停止すれば、その日から在宅療養中の利用者はサービスの受け皿を失います。早期にM&Aで引き継ぎ先を確保しておくことは、地域の在宅医療・看護のインフラを守るという、経営者としての最後の責任を果たすことでもあります。倒れてから慌てて廃業するより、余力があるうちに決断することこそが「責任ある英断」です。
3. 債務・個人保証からの解放とリスタート(実利)
M&Aでは、役員借入金の整理方法や、金融機関からの借入に付いている経営者保証の解除交渉も、譲渡条件の一部として話し合われます。中小企業庁が所管する「経営者保証に関するガイドライン」の特則(事業承継時に焦点を当てた特則、令和元年12月策定)では、前経営者の保証契約について「前経営者がいわゆる第三者となる可能性があることを踏まえて保証解除に向けて適切に見直しを行うことが必要」と明記されています。廃業のように自己破産のリスクと引き換えにするのではなく、負債を整理・相殺した上で、手元にリスタートのための安心なキャッシュを残せる——これが、債務超過を抱えた経営者にとってM&Aが持つ最大の実利です。
「事業の成長」の話をされてもピンとこない、という経営者さんの気持ち、よくわかります。今すぐ必要なのは、夜安心して眠れる生活を取り戻すことですよね。経営責任とオンコールの重圧から解放されて、一人の看護師・現場のプレイヤーに戻る、という選択肢があることを、まず知っていただきたいです。
費用はどれくらい?「最低手数料」の罠と債務超過企業ならではの注意点
M&A仲介の成功報酬は、前述の「レーマン方式」で算定されるのが一般的です。ただし注意したいのが「最低手数料」の存在です。大手・中堅のM&A仲介会社の中には、最低手数料を1,000万〜2,000万円程度に設定しているところもあり、譲渡額が小さい訪問看護ステーションの場合、手数料でほとんど手元に残らない「手数料負け」が起こり得ます。
債務超過企業の場合はなおさらこの点がシビアになります。譲渡額自体が高額になりにくいケースもあるため、最低手数料の水準は、相談先を選ぶ上で必ず事前に確認すべきポイントです。加えて、中小M&Aガイドラインでは、債務超過企業のM&Aにおいては資金繰りに余裕のないケースが多いため、資金ショートの時期を早期に把握し、私的整理手続(金融機関との返済猶予交渉など)や、一部の優良事業だけを事業譲渡で切り出す方法まで含めて、廃業以外の選択肢を幅広く検討することの重要性が述べられています。
会社全体では利益が出ていなくても、事業所単位・エリア単位で見ると黒字の指定枠を抱えているケースは珍しくありません。完全廃業を選ぶ前に、一部だけを事業譲渡し、その対価を廃業費用(残す事業所の解約違約金等)に充てるという選択肢も検討する価値があります。
よくある質問
役員借入金がある会社でも、M&Aで買い手はつきますか?
つく可能性は十分にあります。役員借入金は負債として評価額の計算に影響しますが、それを上回る「のれん代」(人材・利用者基盤などの価値)があれば、譲渡額はプラスになり得ます。実務上は、DES(資本への振り替え)や債権放棄、譲渡対価からの返済などで整理する方法が検討されます。
債務超過の会社を「1円」で売却するというのは本当ですか?
純資産額を基準に譲渡額を決める場合、債務超過企業では純資産額がゼロ円以下になるため、名目上「1円」などの少額で株式を譲渡するケースはあります。ただし中小M&Aガイドラインでは、この場合には純資産額以外の基準(移動総資産額など)で交渉されることが多いとされており、必ずしも1円になるとは限りません。
役員借入金はM&A前に整理しておくべきですか?
早めに専門家へ相談し、整理方針を検討しておくことをおすすめします。放置したまま経営者に万一のことがあると、回収できない貸付金であっても相続財産として扱われ、ご家族が相続税を負担する可能性があります。M&Aのタイミングは、役員借入金を整理する自然な区切りにもなります。
事業譲渡を選ぶと、行政手続き上どんな注意が必要ですか?
訪問看護の指定は事業所単位のため、買い手は新規の指定申請が必要です。旧指定の廃止と新指定の効力発生日がずれると、その間は介護報酬・診療報酬を一切請求できない「空白期間」が生じ、売上ゼロによる資金繰り悪化のリスクがあります。管轄の都道府県・厚生局との緻密な調整が不可欠です。
経営者保証はM&Aでどうなりますか?
「経営者保証に関するガイドライン」の特則では、事業承継に際して前経営者の保証契約は解除に向けて見直すことが求められています。M&Aの交渉過程で、金融機関との間で保証解除の手続きを進めるのが一般的な流れです。
無料相談・無料査定を受けるだけでも大丈夫ですか?
はい。ビジケアでは事前相談・無料査定を無償で提供しています。決算書だけでは見えない事業所の価値を、まずは客観的に把握することから始めていただけます。
M&Aの基本的な流れや、決算書に載らない「のれん代」を含めた価格算定の考え方も、あわせて確認しておくと理解が深まります。
訪問看護ステーションにおけるM&Aとは?基本から分かりやすく解説「資産+のれん代-負債=評価額」という考え方を使った、訪問看護ステーション独自の価格算定の目安について解説した記事です。
訪問看護ステーションの価格算定:事業承継・M&Aを成功させるための重要ポイントまとめ|決算書の数字だけで、廃業を決めないでください
役員借入金や債務超過は、M&Aにおいて確かに考慮すべき要素ですが、それだけで「売れない」という結論にはなりません。買い手が見ているのは、簿価上の純資産ではなく、指定を受けた看護師や地域の利用者基盤といった、決算書には現れない事業そのものの価値です。
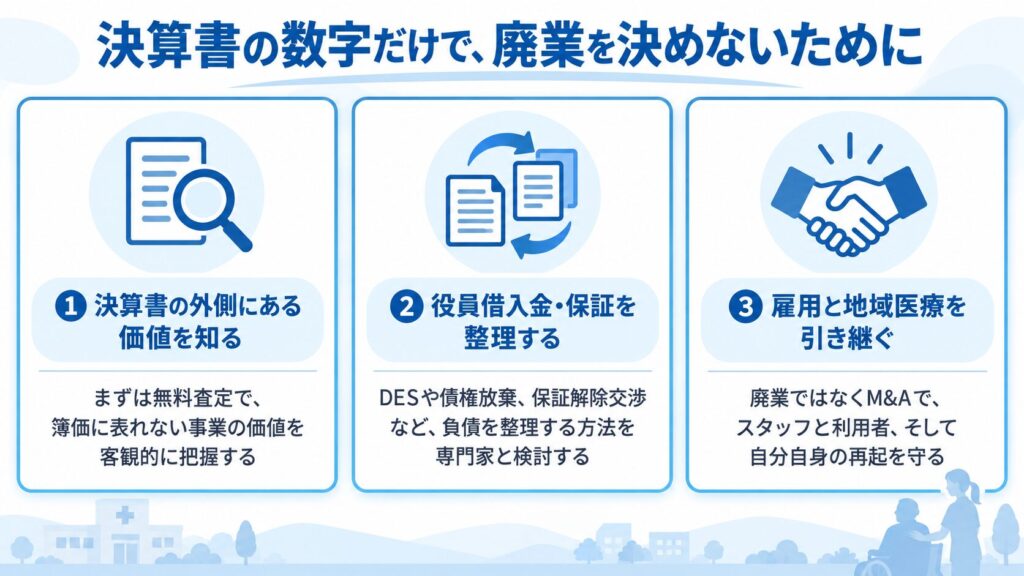
- 中小M&Aガイドラインでも「債務超過だからといって廃業しか選択肢がないとは限らない」と明記されている
- 役員借入金は株式譲渡なら原則引き継がれ、DES・債権放棄・返済などで整理する方法がある。事業譲渡なら譲渡対象から外すのが一般的
- 事業譲渡を選ぶ場合は、指定申請の「空白期間(売上ゼロ)」リスクに要注意
- 廃業には数百万〜数千万円の自己負担リスクがあるが、M&Aなら債務を整理した上でリスタートのキャッシュを残せる
- 最低手数料の水準は事前に必ず確認する
一人で結論を出す前に、まずは客観的な査定で、決算書の外側にある事業所の価値を知ることから始めてみてください。
訪問看護特化の事業承継・M&A支援「ビジケア」について
ビジケアは、これまで訪問看護ステーションの経営サポートを通じて、数多くの事業所の課題に寄り添ってきました。その経験・知見・ネットワークを活かし、訪問看護ステーションに特化した事業承継・M&A支援サービスを提供しています。
国が創設したM&A支援機関登録制度の登録を受け、中小企業庁の「中小M&Aガイドライン(第3版)」の遵守にも取り組んでおり、ご相談・お相手探しにかかる着手金や中間金は一切無料(0円)です。
支援の範囲は、秘密保持契約の締結から、企業価値算定、お相手探し・マッチング、トップ面談・条件交渉、最終契約・引き継ぎ完了まで、一貫してサポートします。
ビジケアは、訪問看護業界に特化した経験・知見・ネットワークを活かし、売手側の利益最大化に専念してご支援します。ご相談・お相手探しの着手金・中間金は無料(0円)でご利用いただけます。
- 現場を知り尽くしているからこその「適正評価」
- 専門家による「安心の承継サポート」
- 広範なネットワークを活用したご縁つなぎ
ビジケア公式LINEに登録すると、訪問看護に関する最新情報(診療報酬や介護報酬改定を中心とした内容)が月に2回無料で配信されます。
最新セミナー情報やお得なご案内も配信していますので、よろしければ登録をお願いします。